ANALISI STATISTICA
MOVIMENTAZIONE MERCI IN ITALIA
Secondo i dati ISTAT, nel 2024 sono state trasportate 210,6 milioni di tonnellate-kilometro (tkm) di merci, in aumento dell’1,6% rispetto all’anno precedente. Per quanto riguarda la ripartizione modale, il trasporto su strada è aumentato del 3,2%, quello per ferrovia dell’1,1% e quello tramite pipeline del 2,9%. L’unica modalità in diminuzione è stata quella su vie d’acqua, che ha perso l’1,7%. La percentuale di utilizzo della modalità aerea è rimasta praticamente invariata.
Se si analizza la totalità del trasporto merci in milioni di tkm, si evidenzia (Tavola 36) come la movimentazione di prodotti chimici rappresenti in Italia il 4,8% del trasporto su strada, pari a 7,3 miliardi di tkm.
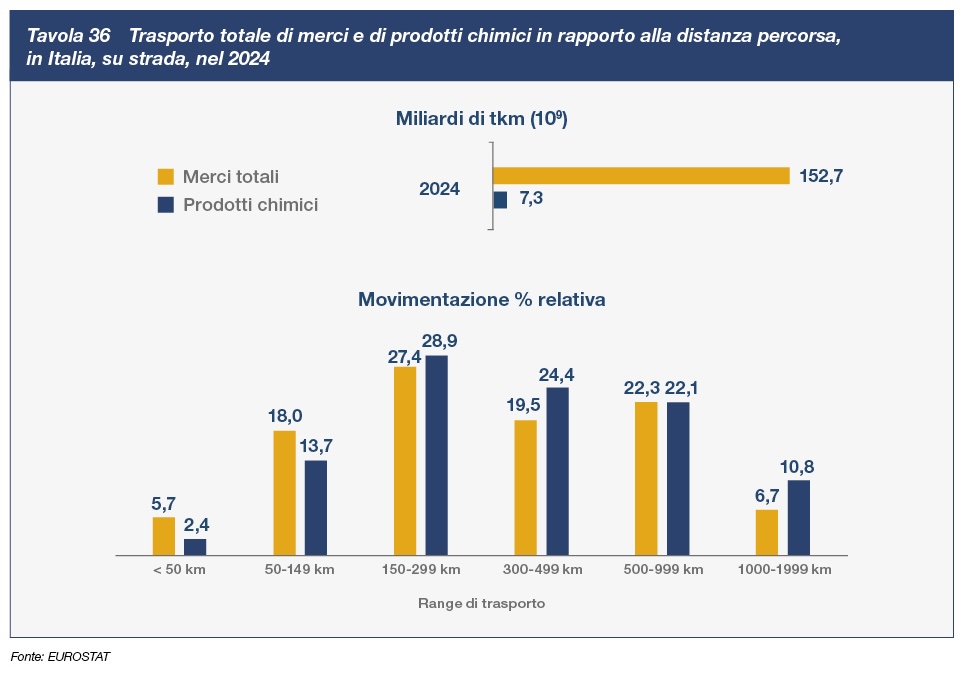
È interessante, inoltre, comparare la distanza percorsa dai prodotti chimici su strada in Italia, rispetto a tutte le tipologie di merci. Il grafico illustra come il 57,3% di prodotti chimici percorra distanze maggiori di 300 km, il 28,9% tra i 150 e i 299 km e il 16,1% distanze inferiori a 149 km. Dunque, ci sarebbe ancora margine per lo spostamento modale delle merci verso modalità di trasporto più sostenibili e sicure, in particolare per le lunghe percorrenze.
INCIDENTALITÀ
Nel 2024 il totale degli incidenti nelle diverse modalità di trasporto è stato di 173.654, con un aumento del 4,1% rispetto al 2023. Quest’ultimo dato è, per la prima volta negli ultimi anni, in aumento dell’1% rispetto ai valori del 2019, che rappresentavano il picco storico di incidentalità. Di questi incidenti, solo il 4,9% ha coinvolto veicoli per il trasporto merci su strada, con una diminuzione dello 0,4% rispetto al 2023. Poco più di un quinto (21,4%) di questi incidenti è avvenuto su strade extraurbane.
Di tutti gli incidenti stradali registrati, solo lo 0,3% (pari a 156 incidenti) ha coinvolto veicoli che trasportavano merci pericolose: un dato in netta diminuzione del 31,0% rispetto all’anno precedente (Fonte: Vigili del Fuoco).
Gli incidenti ferroviari sono diminuiti dell’8,8% (103 incidenti) rispetto al 2023. Si intende per incidente ferroviario qualsiasi incidente che, coinvolgendo almeno un veicolo ferroviario in movimento, causi un decesso o un ferito grave, e/o danni significativi a materiale, binari, altri impianti o all’ambiente, e/o un’interruzione prolungata del traffico.
Anche nel 2024 non sono stati registrati incidenti su ferrovia che hanno coinvolto merci pericolose (Fonte: ANSFISA).
Per supportare le autorità competenti nella gestione delle emergenze nel trasporto chimico, Federchimica, attraverso la sua controllata SC Sviluppo chimica, gestisce e coordina le attività del Servizio Emergenze Trasporti (S.E.T.).
Il S.E.T. rappresenta una rete di assistenza privata alle Pubbliche Autorità nella gestione degli incidenti che coinvolgono prodotti chimici, attraverso l’integrazione delle reciproche competenze.
Federchimica, inoltre, ha attivato con le Istituzioni nell’area della prevenzione e, in particolare, con il Corpo Nazionale dei Vigili del Fuoco, l’Iniziativa di Cooperazione Nazionale per il Miglioramento Continuo della Sicurezza Logistica Chimica”, un progetto che prevede incontri tecnici, corsi di formazione, workshop ed esercitazioni pratiche, organizzati su diverse aree territoriali.
La centrale operativa del S.E.T. svolge anche, per alcune imprese aderenti, l’attività di punto di contatto aziendale H24, con la possibilità per le imprese di apporre un numero dedicato sulle SDS e sul documento di trasporto al fine di erogare supporto specialistico agli utenti di questa documentazione (utilizzatori del prodotto e trasportatori) che possono richiedere informazioni chimiche o assistenza in caso di incidente.
Gli aderenti al S.E.T. sono 57 e comprendono sette imprese logistiche, 49 imprese chimiche associate a Federchimica, una Associazione di settore (Assogasliquidi), oltre a cinque soggetti specializzati che forniscono supporto per interventi di bonifica e contenimento dei danni ambientali. È in corso un progetto con l’Associazione Nazionale Imprese Trasporti Automobilistici (ANITA) e con i Vigili del Fuoco per la messa a disposizione, nell’ambito del S.E.T., di idonee cisterne per il travaso nel caso fosse necessario in uno scenario incidentale.
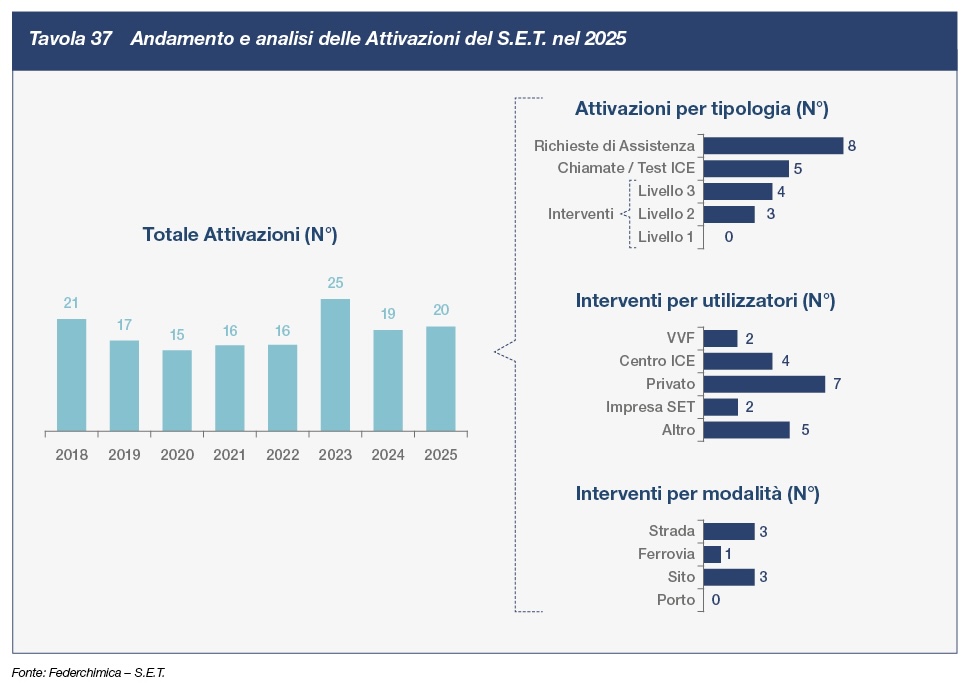
Nel 2025 il SET ha risposto a cinque “Chiamate / Test della rete europea ICE (Intervention in Chemical Transport Emergency)”, ha soddisfatto otto “Richieste di Assistenza” tramite la Linea Verde e ha gestito sette incidenti nella logistica dei prodotti chimici: tre hanno riguardato interventi in sito, tre su strada e uno per ferrovia (v. Tavola 37, fonte 19° Rapporto annuale S.E.T.)
DISRUPTION NELLA FILIERA LOGISTICA E RESILIENZA: LE SFIDE QUOTIDIANE
Negli ultimi anni la filiera logistica internazionale ha attraversato una sequenza di shock che ha progressivamente ridisegnato il modo in cui le imprese pianificano approvvigionamenti, trasporti e scorte. Il punto di rottura più visibile è stato il COVID-19, che ha bloccato produzioni e porti in tutto il mondo e ha imposto alle aziende di abbandonare, almeno in parte, i modelli just-in-time a favore di maggiori scorte di sicurezza. Ma la fragilità delle catene logistiche europee era già emersa qualche anno prima, con l'incidente ferroviario di Rastatt: nell'agosto 2017 il cedimento di un tratto della linea Reno-Alpi, in Germania, causato da un errore nei lavori di scavo di un tunnel parallelo, ha interrotto per sette settimane il principale corridoio ferroviario merci tra Rotterdam e Genova, provocando un crollo del traffico intermodale di circa il 70% rispetto ai valori standard e una riduzione stimata del 60% dell'interscambio merci con la Germania, con ricadute pesanti sul sistema produttivo del Nord-Ovest italiano (Fonte: Il Sole 24 Ore) - mostrando, con anni di anticipo rispetto alla pandemia, quanto le catene di approvvigionamento europee dipendano da singoli assi infrastrutturali privi di alternative reali e siano strettamente interdipendenti.
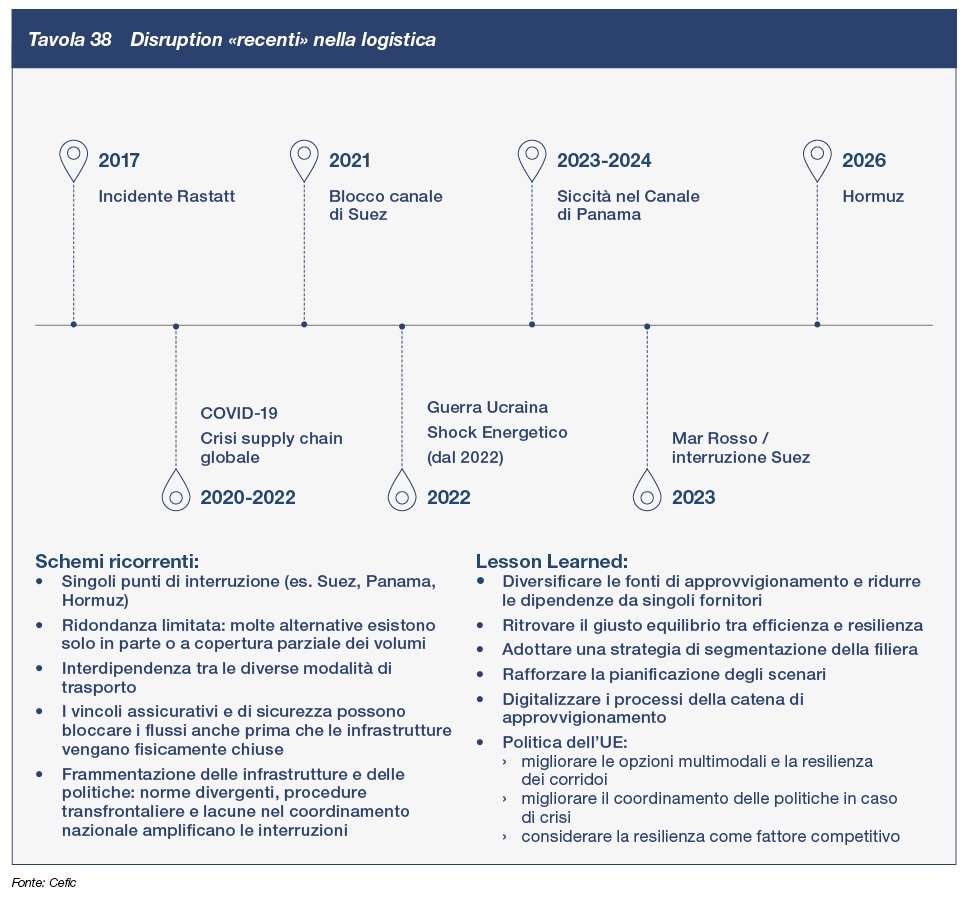
La guerra in Ucraina, scoppiata nel febbraio 2022, ha aggiunto un nuovo livello di instabilità, chiudendo rotte terrestri e aeree consolidate e spingendo molte imprese a rivedere le proprie strategie di sourcing con la diversificazione dei fornitori e il near-shoring. Su questa base già indebolita si sono innestate, tra il 2023 e il 2026, le crisi degli stretti strategici: quella del Mar Rosso, avviata a fine 2023 con gli attacchi Houthi al traffico mercantile in transito verso il Canale di Suez, con ricadute sui traffici di materie prime per la chimica provenienti da Cina e Sud Est asiatico e quella dello Stretto di Hormuz, da cui transitava il 37% del commercio mondiale di greggio e molte commodities della filiera petrolchimica (come, ad esempio, zolfo, urea, elio, metanolo, bioetanolo, oli vegetali, tensioattivi, oltre a GPL e GNL) (Fonte: SRM, Rapporto Italian Maritime Economy 2026 e World Economic Forum). Il risultato è stato un ridisegno delle rotte verso tratte intermodali, ove possibile, e il dirottamento di larga parte del traffico containerizzato verso la rotta del Capo di Buona Speranza, con tempi di transito allungati anche di venti giorni nelle consegne globali secondo le stime raccolte dai leader industriali nei mesi successivi all'escalation (Fonte: Deloitte, Global Supply Chain Resilience Report).
A questi effetti diretti si sono aggiunti costi indiretti altrettanto rilevanti, in particolare sul fronte carburanti e assicurativo. Sono stati introdotti costi aggiuntivi sotto forma di Fuel Sucharge e War Insurance Surcharge in aggiunta al costo quasi raddoppiato dei noli dei container.
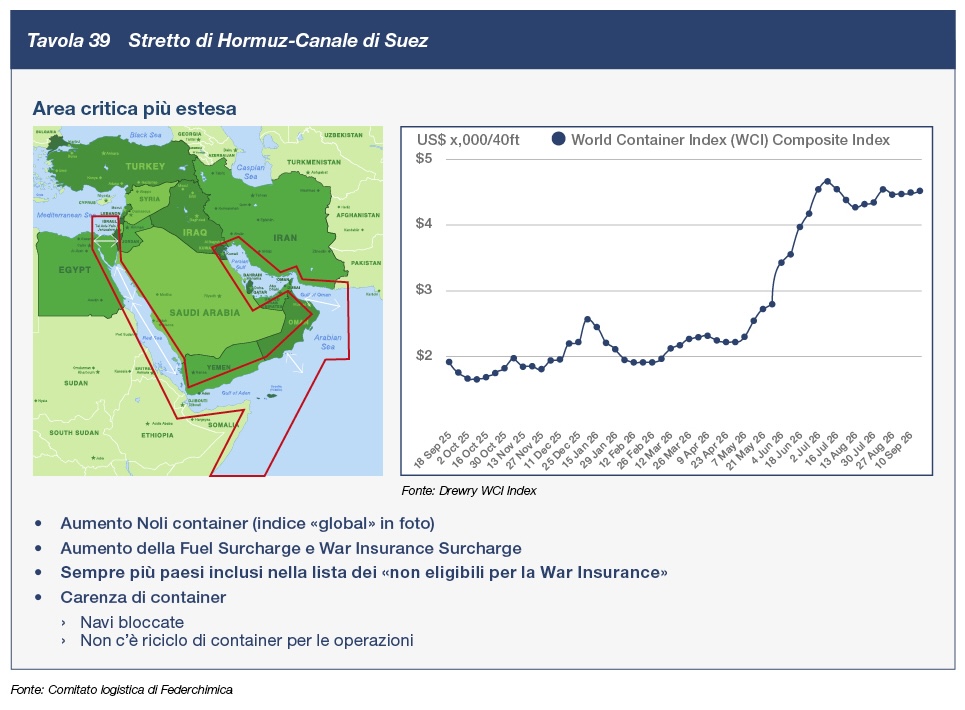
Il quadro complessivo che emerge da queste fonti è quello di una filiera logistica che, dopo un decennio di shock ricorrenti - infrastrutturali, sanitari, geopolitici - ha smesso di considerare la disruption come un'eccezione temporanea per trattarla come una componente strutturale della pianificazione: le imprese stanno rivedendo stabilmente le proprie catene di fornitura, puntando su maggiore diversificazione delle rotte e dei fornitori, ricostituzione delle scorte di sicurezza e una gestione del rischio geopolitico integrata nelle decisioni operative quotidiane.
AUTOTRASPORTO: I SOLITI PROBLEMI, POCO SPAZIO PER RIPARTIRE
Nuove regole sulla compensazione dei tempi di attesa alle attività di carico/scarico, aumento costi del gasolio e una crescente percezione dell’effettiva carenza degli autisti hanno messo in difficoltà il settore dell’autotrasporto.
Secondo IRU, l'organizzazione mondiale del trasporto su strada, nel 2023 l'Europa (UE, Regno Unito e Norvegia) registrava una carenza di oltre 233.000 autisti professionali, destinata a superare le 745.000 unità entro il 2028 in assenza di interventi decisi (Fonte: IRU). Il fenomeno è legato soprattutto all'invecchiamento della categoria: l'età media dell'autista europeo è di 48 anni, il 43% ha più di 55 anni ed il 20% andrà in pensione nei prossimi cinque, mentre meno del 5% ha meno di 25 anni (Fonte: IRU).
La carenza degli autisti non è più solamente un problema di mancanza di forza lavoro, ma è diventato anche sempre di più un vincolo severo che impedisce al settore dell’autotrasporto di crescere.
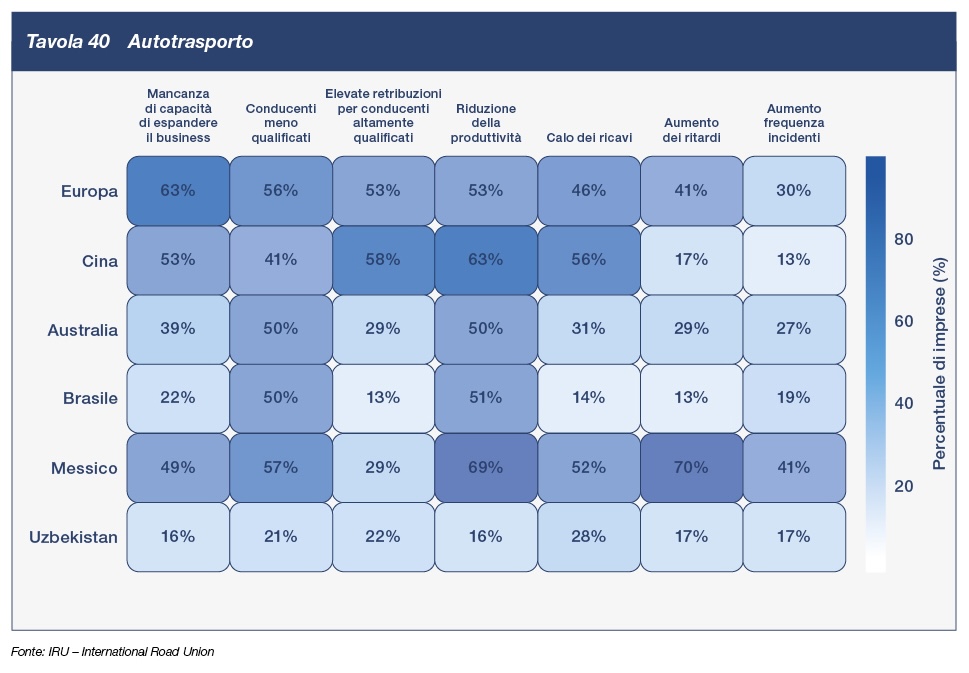
Nell’ultima indagine dell’IRU il 63% delle imprese ha dichiarato che la carenza di autisti non permette loro di espandere il loro business: a fronte di una crescente richiesta di trasporto da parte delle imprese committenti, gli autotrasportatori non sono in grado di soddisfare le esigenze di mercato. Questo dato è confermato anche da una indagine interna al Comitato Logistica di Federchimica del giugno 2026, che attesta come circa il 30% dei trasporti programmati abbia disservizi o venga cancellato all’ultimo con la necessità di ricorrere a contratti “spot”, rendendo sempre più critico e meno affidabile il trasporto stradale dei propri prodotti.
Un altro effetto della carenza degli autisti è una costante erosione delle competenze professionali: sempre secondo IRU, il 53% delle imprese di trasporto lamenta un calo di competenze e di esperienza dei propri conducenti.
GLI STATI GENERALI DELLA LOGISTICA: LA POSIZIONE DEL SISTEMA CONFINDUSTRIA
Il 18 giugno 2026 si è tenuto il primo appuntamento degli Stati Generali dei Trasporti e della Logistica organizzato da Confindustria. L’iniziativa nasce dai lavori del Gruppo Tecnico Logistica e Trasporti, di cui fa parte anche Federchimica, ed è stata l’occasione per riconoscere alle infrastrutture e alla mobilità di merci e persone il ruolo strategico per la crescita economica, la coesione territoriale e la competitività del sistema produttivo nazionale che giustamente le compete. Dal dialogo tra istituzioni pubbliche e operatori del settore sono emerse sei priorità di intervento:
- colmare il divario infrastrutturale;
- sviluppare l’intermodalità;
- digitalizzare infrastrutture e servizi;
- costruire una sostenibilità industriale basata sulla neutralità tecnologica;
- investire sulle competenze;
- rafforzare la legalità nella logistica.
Queste priorità vanno considerate in modo unitario, poiché ciascuna influisce sulle altre: un sistema infrastrutturale incompleto ostacola l’intermodalità; una digitalizzazione frammentata riduce l’efficienza delle reti; una transizione priva di tecnologie e infrastrutture mature comporta costi aggiuntivi; la mancanza di competenze rallenta investimenti e servizi; fenomeni illegali distorcono la concorrenza e penalizzano gli operatori che rispettano le regole. Per questo è necessario considerare le proposte come parti di un unico programma di politica industriale.
Per questo motivo è stato promosso un Position Paper di sistema che ha l’obiettivo concreto di proporre, già nella prossima Legge di Bilancio, misure capaci di stabilizzare il quadro di riferimento: rendere le risorse pubbliche in grado di attivare investimenti privati, assicurare procedure con tempi certi e favorire un’integrazione efficace tra le diverse modalità di trasporto, così da garantire continuità ed efficienza alle filiere produttive. Il documento vuole facilitare il passaggio dalla fase strategica a quella operativa, proponendo indicazioni concrete per una politica delle infrastrutture e dei trasporti coerente, strutturata su un arco temporale pluriennale e orientata a risultati verificabili. L’impostazione si fonda su alcuni principi essenziali: una programmazione di lungo periodo che permetta a imprese, gestori e investitori di conoscere in anticipo risorse, regole e tempistiche; l’integrazione delle reti, affinché le grandi opere generino valore collegando in modo efficace distretti produttivi, porti, interporti, aeroporti e poli industriali; la neutralità tecnologica, intesa come apertura a tutte le soluzioni capaci di ridurre emissioni e consumi senza compromettere efficienza e competitività; un partenariato pubblico/privato strutturato, che combini fondi pubblici, risorse europee, garanzie e capitale privato sotto una regia pubblica chiara; infine, un modello di attuazione trasparente e monitorabile, con responsabilità definite, tempistiche, strumenti e indicatori di avanzamento, accompagnato da una rendicontazione periodica al Parlamento.