L'INDUSTRIA CHIMICA IN EUROPA E NEL MONDO
L’INDUSTRIA CHIMICA MONDIALE NEL 2025-2026
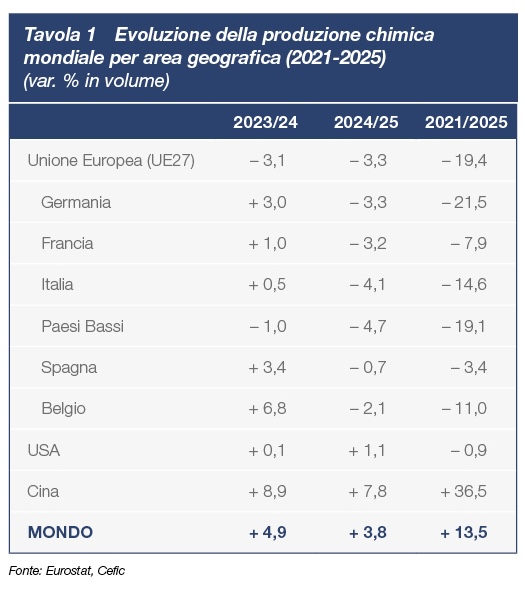
La domanda chimica mondiale ha sperimentato, nel corso del 2025, un rallentamento dopo il consolidamento della crescita del 2024 (+3,8% in volume rispetto al +4,9% dell’anno precedente). L’espansione della produzione coinvolge principalmente la Cina (+7,8%) e, in misura molto più contenuta, gli USA (+1,1% in ripresa rispetto ad uno stagnante 2024). Si conferma in ulteriore contrazione l’UE (-3,3% nel 2025 dopo un -3,1% del 2024). Il 2026 – segnato dal conflitto in Medio Oriente – vede un rallentamento generalizzato.
La fase attuale si caratterizza per la persistente complessità dello scenario geopolitico contraddistinto dal continuo mutamento delle condizioni economiche, in particolare nell’andamento dei prezzi delle materie prime energetiche, in relazione all’evolvere dei conflitti in Medio Oriente e Ucraina. In tale contesto, la chimica europea risulta particolarmente svantaggiata dal punto di vista competitivo a causa degli elevati differenziali nei prezzi di gas e petrolio tra le principali aree geografiche.
Inoltre, il nuovo corso della politica commerciale degli Stati Uniti, dominata da una deriva protezionistica, condiziona fortemente l’andamento dell’industria, soprattutto nei paesi avanzati, e comporta rilevanti rischi per l’industria chimica a livello europeo e nazionale, tra cui conseguenti ulteriori pressioni dell’import cinese sul mercato europeo.
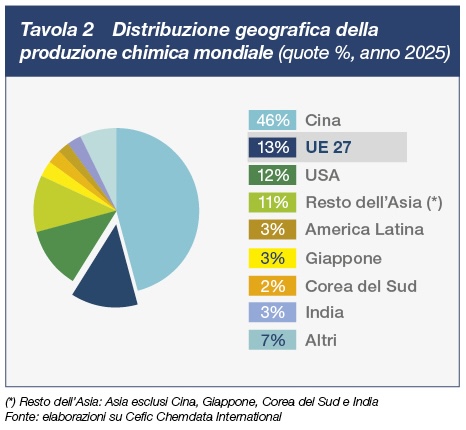
La Cina - nonostante un contesto economico complessivamente in rallentamento segnato dalla perdurante debolezza dei consumi interni, dalle tensioni commerciali con gli Stati Uniti e dall’impatto della crisi in Medio Oriente sugli approvvigionamenti energetici - è riuscita ad evitare una frenata economica eccessiva grazie a industria, export e politiche di prezzo aggressive, rafforzando il suo ruolo di primo produttore chimico mondiale con una quota pari al 46%.
LA CHIMICA EUROPEA NEL 2025-2026
L’industria chimica è un settore di specializzazione strategico per l’economia europea. Impiega 1,2 milioni di addetti e nel 2025 ha realizzato un valore della produzione di 621 miliardi di euro, confermandosi quale secondo produttore chimico mondiale con una quota pari al 13%.
La contrazione della produzione chimica europea è proseguita anche nel biennio 2024-2025 e ha caratterizzato, nell’ultimo anno, gli andamenti di tutti i principali Paesi europei. In particolare, i livelli di attività del settore, in Europa e in Italia, sono condizionati anche da razionalizzazioni e processi di riconversione.
Nell’anno in corso, gli sconvolgimenti ed i rischi rappresentati dalla crisi in Medio Oriente amplificano ulteriormente l’incertezza sulla possibilità tempestiva di una ripresa dell’industria chimica a livello europeo.
Infatti, in un contesto di costi energetici non competitivi e deboli spunti di ripresa della domanda industriale, i livelli di attività della chimica in Italia rimangono nel complesso di quasi il 15% inferiori rispetto al 2021. Questa debolezza non caratterizza solo l’Italia, ma coinvolge tutta la chimica europea, con un andamento in Germania – primo produttore europeo – persino più penalizzante (-21,5%).
Il confronto con i livelli del 2021 evidenzia la perdita di terreno della chimica europea (-19% nel 2025 rispetto al 2021) rispetto ai principali concorrenti (Cina +37% e USA -1%) nonostante prima della crisi energetica si fosse, al contrario, distinta per una notevole capacità di ripartenza.
SALDO COMMERCIALE DELLA CHIMICA EUROPEA
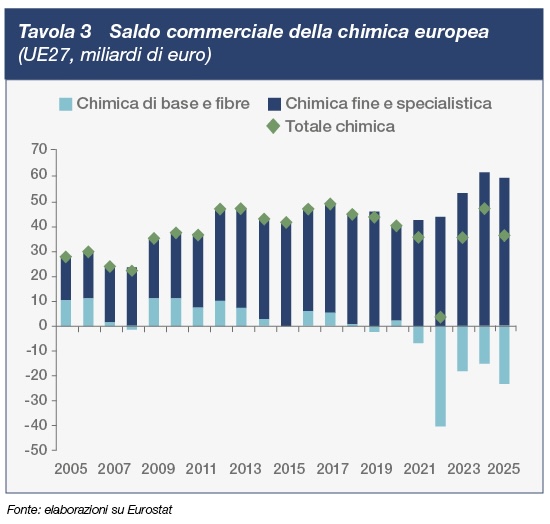
La chimica europea ha sempre generato un ampio avanzo commerciale, contribuendo a garantire all’UE benessere ed equilibrio negli scambi internazionali. Nel 2025 il surplus commerciale si è attestato a 36 miliardi di euro, posizionandosi su livelli inferiori al periodo precedente alla crisi energetica.
A fronte del rafforzamento dell’avanzo nella chimica specialistica e di consumo, tende ad aggravarsi il saldo negativo nella chimica di base. In termini di composizione geografica, il bilancio risulta in disavanzo con l’Asia mentre si conferma in surplus con tutte le altre principali aree.
La competitività europea è gravata non solo dai dazi imposti dagli USA alle merci europee, ma anche dal ri-orientamento dell’export cinese verso il mercato europeo e dai possibili incentivi al potenziamento delle produzioni negli USA a scapito di altre localizzazioni.
Nuovi mercati e accordi di libero scambio vanno perseguiti, ma solo con adeguate salvaguardie e una politica europea a sostegno della competitività industriale. Si rende, inoltre, necessario un rafforzamento delle misure di difesa commerciale in una logica di filiera, per evitare che i dazi si limitino a spostare il problema sull'anello successivo della catena del valore.
INVESTIMENTI E FATTORI COMPETITIVI DELLA CHIMICA EUROPEA E MONDIALE
La chimica europea investe in R&S oltre 10 miliardi di euro e l’intensità di ricerca nel 2023 ha invertito la rotta assestandosi ad un’incidenza del 1,6% del fatturato negli ultimi anni. L’Europa è pioniera di innovazione nel settore chimico, con circa 6.500 brevetti concessi nel 2025 dall’Ufficio Europeo dei Brevetti e attiva anche all’estero, classificandosi al secondo posto per brevetti chimici concessi negli Stati Uniti nel 2022 (Cefic e Advancy).
Tra i fattori più rilevanti per la competitività europea, un aspetto critico è rappresentato dal costo dell’energia e delle materie prime.
L’etilene è il più grande “building block” dell'industria chimica, alla base di molti materiali quali plastica, detergenti e vernici. Dopo la rivoluzione dello shale gas, produrlo in Europa (dove la materia prima è la virgin nafta, un derivato del petrolio) è diventato più costoso non solo rispetto al Medio Oriente, ma anche agli Stati Uniti.
Le asimmetrie competitive, a scapito dell’Europa, riguardano anche il costo dei permessi per le emissioni di CO2, nell’ambito del sistema ETS, che evidenziano una tendenza di forte crescita quale esito dell’innalzamento degli obiettivi europei di riduzione delle emissioni in presenza anche di fenomeni speculativi.
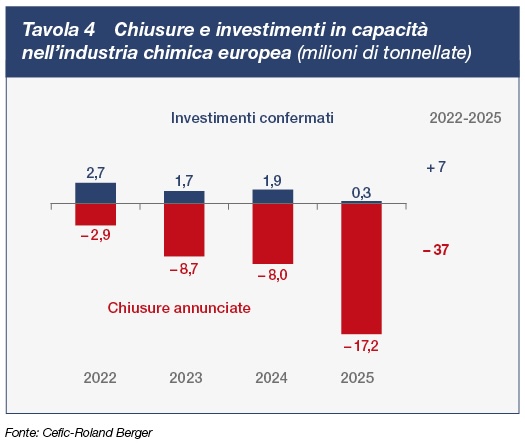
Tale divario di costo rappresenta una - ma non l’unica - criticità alla base di una preoccupante ondata di razionalizzazioni nella chimica europea. Dal 2022 la perdita di capacità connessa alle chiusure annunciate di impianti chimici europei è aumentata di sei volte, portando con sé una riduzione di 37 milioni di tonnellate corrispondente al 9% della capacità produttiva europea (Roland Berger per Cefic). Nello stesso periodo gli investimenti in capacità produttiva in Europa sono scesi dai 2,7 milioni di tonnellate del 2022 ai soli 0,3 milioni rilevati nel 2025. L’impatto netto tra chiusure e investimenti è negativo soprattutto per la chimica di base e le materie plastiche a fronte di una maggiore stabilità per le specialità chimiche.
REGOLAMENTAZIONE EUROPEA E POLITICA INDUSTRIALE
Sulle decisioni di investimento, oltre al costo dell’energia, in Europa pesa un quadro normativo che genera extra-costi asimmetrici rispetto ai concorrenti.
Normative europee sempre più stringenti impongono nuovi costi incomprimibili agli operatori europei, che i concorrenti extra-europei non affrontano o possono evitare. L'applicazione della legislazione UE ai confini dell'UE manca di coerenza e uniformità. La politica industriale europea appare spesso complessa e meno prevedibile rispetto a quella delle sue controparti, spesso guidata dalla regolamentazione anziché dagli incentivi, mentre altre regioni hanno un approccio più favorevole alle imprese, creando un ambiente per costi operativi più competitivi.
In particolare, il Green Deal europeo pone obiettivi molto sfidanti, primo fra tutti la neutralità climatica al 2050, che richiederanno una profonda trasformazione dell’industria chimica da attuare solamente in uno o due cicli di investimento. In assenza di analoghi vincoli a carico degli altri principali produttori, è concreto il rischio che le asimmetrie normative si traducano in una perdita di competitività per la chimica europea con effetti negativi a cascata su tutta l’industria manifatturiera, sull’occupazione e sulla stessa protezione dell’ambiente (in presenza di importazioni crescenti da aree con minori standard).
Anche se nella nuova legislatura europea si intende prestare maggiore attenzione alla competitività, le azioni di riposizionamento finora assunte risultano essere troppo timide.
Gli obiettivi ambientali non saranno raggiungibili in assenza di alternative, rispetto alle fonti fossili, tecnicamente ed economicamente sostenibili su scala industriale in un contesto di accesa competizione globale. Il Piano d’Azione per l’industria chimica rappresenta un segnale nella giusta direzione e sono apprezzabili le iniziative di semplificazione.
Risulta quindi necessario un cambio di rotta a tutela dell’industria chimica per evitare che il percorso di decarbonizzazione si tramuti in de-industrializzazione e perdita di autonomia strategica. Le misure di politica industriale, a livello europeo e nazionale, dovrebbero concentrarsi su 4 ambiti: riduzione dei costi di energia e carbonio, semplificazione, incentivi alla ricerca e innovazione e promozione della domanda di prodotti chimici Made in Europe circolari e a bassa intensità di carbonio.
CARATTERISTICHE E CONGIUNTURA DELL’INDUSTRIA CHIMICA IN ITALIA
LA CHIMICA È LA QUINTA INDUSTRIA DEL PAESE
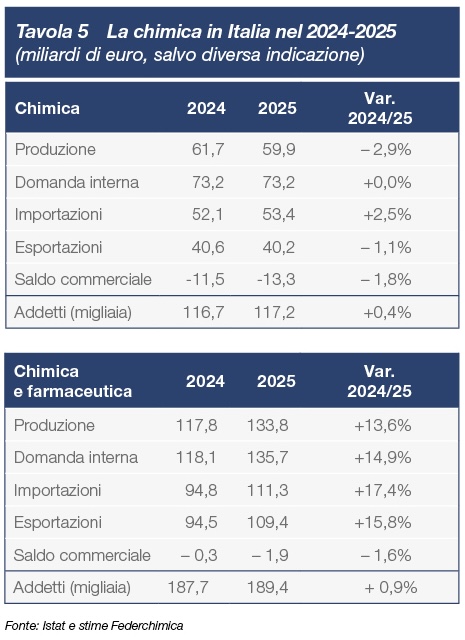
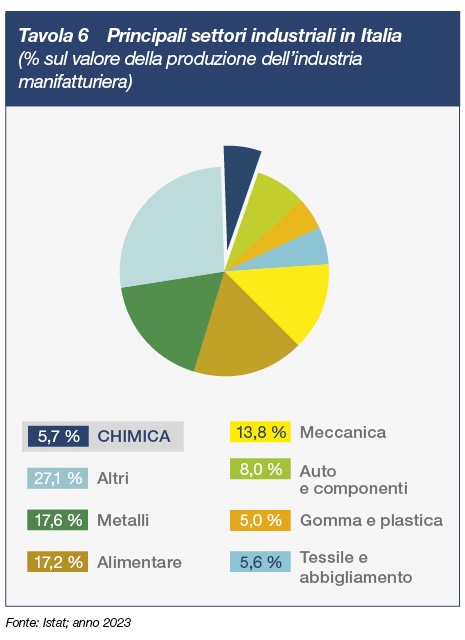
L’Italia è un Paese a forte vocazione industriale e la chimica, con un valore della produzione di circa 60 miliardi di euro nel 2025, rappresenta la quinta industria del Paese (dopo metalli, alimentare, meccanica, auto e componentistica). Le imprese chimiche attive sul territorio nazionale sono più di 2.900 e - con circa 3.700 insediamenti - occupano oltre 117 mila addetti altamente qualificati.
I risultati della produzione chimica italiana nel 2025 sono stati ancora deludenti (-3,2% in volume), ed in peggioramento rispetto al 2024. Si prospetta un’ulteriore contrazione nel 2026. La chimica è probabilmente il settore più impattato dagli effetti dei conflitti, prima in Ucraina e poi in Iran, in quanto utilizza le fonti fossili sia a fini energetici sia come materie prime. Nonostante tutte le difficoltà, le imprese chimiche sono riuscite a garantire continuità nelle forniture evitando gravi ripercussioni per tutto il sistema industriale ed economico. Le tensioni in Medio Oriente hanno, tuttavia, innescato rincari nei costi di approvvigionamento delle materie prime chimiche, in alcuni casi a doppia o tripla cifra, con inevitabili ricadute lungo le filiere. Tali rincari non riguardano solo i costi energetici e delle materie prime, ma anche gli aspetti logistici (noli, assicurazioni, rotte alternative).
L’ITALIA SI CONFERMA IL TERZO PRODUTTORE CHIMICO EUROPEO
La chimica in Italia rappresenta il terzo produttore europeo (dopo Germania e Francia) e, per diverse produzioni della chimica fine e specialistica, riveste posizioni anche più rilevanti. In alcuni casi, come nei principi attivi farmaceutici, vanta una leadership a livello mondiale. La chimica delle specialità e di consumo in Italia riveste una quota di produzione settoriale pari al 60% a fronte del 39% a livello UE.
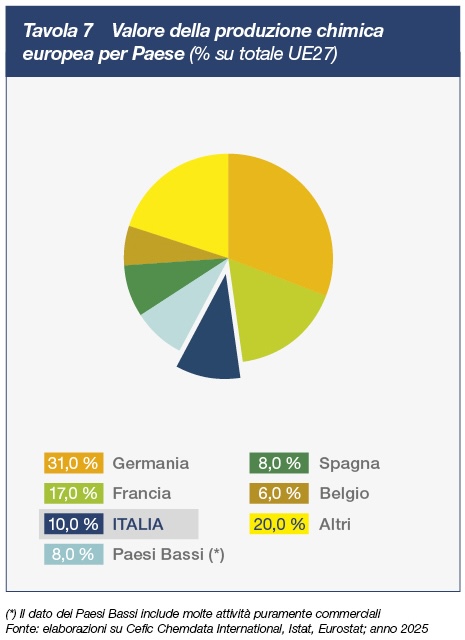
Nel 2025 l’export italiano di chimica ha superato i 40 miliardi di euro e, per molte imprese, i mercati esteri assorbono ben oltre la metà delle vendite. Questo è anche frutto di un’elevata specializzazione che rende altrettanto rilevante l’import e amplifica gli effetti delle interruzioni nelle catene di fornitura.
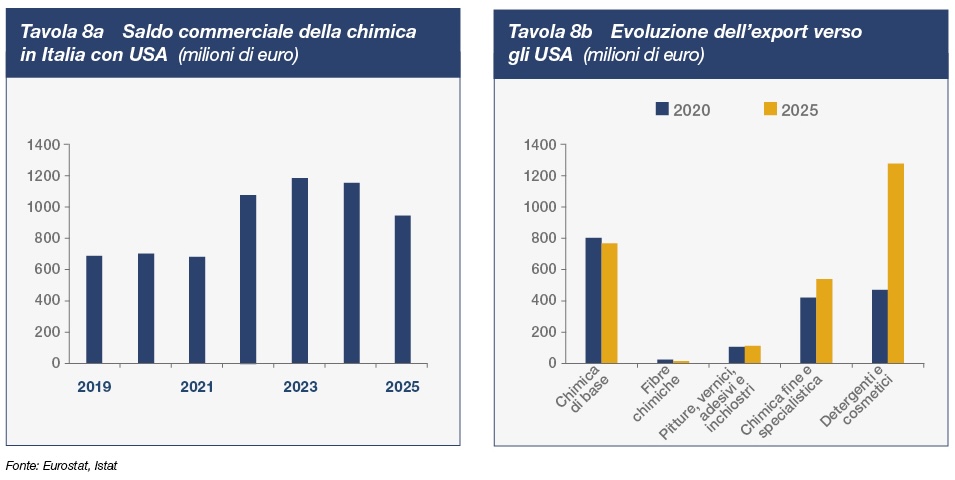
Il mercato statunitense rappresenta uno sbocco rilevante per l'export chimico italiano. Tra i segmenti più esposti, figurano due ambiti di forte specializzazione italiana: la cosmetica (14%) e i principi attivi e intermedi farmaceutici (10%). L'avanzo commerciale verso gli USA, in forte crescita tra il 2019 e il 2023, ha registrato negli ultimi due anni un’inversione di tendenza. A pesare sono tre fattori concomitanti: il rallentamento della domanda, i dazi statunitensi – a fronte della liberalizzazione sul mercato UE – e i vantaggi competitivi legati all'autonomia energetica americana.
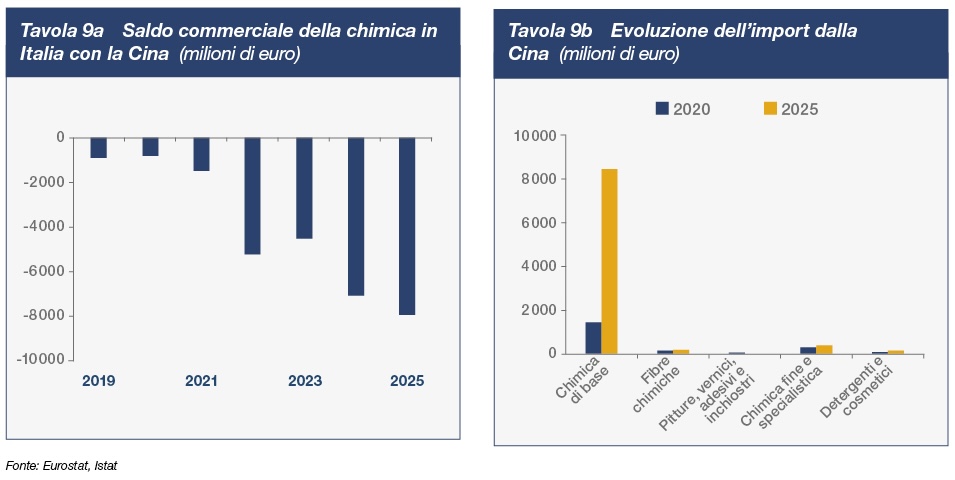
Per la chimica la minaccia maggiore proviene dalla Cina, che ha ampliato la produzione e, complici i dazi USA, dirottato l'export verso l'Europa, ricorrendo anche a pratiche concorrenziali aggressive e a ingenti sussidi. Il risultato è un deficit commerciale italiano esploso da un sostanziale equilibrio nel 2019 a oltre 8 miliardi di euro nel 2025, trainato soprattutto dai prodotti chimici di base.
Nuovi accordi commerciali, come quelli con India e Mercosur, possono rappresentare un’opportunità di diversificazione dell’export e delle fonti di approvvigionamento. Tuttavia, devono essere bilanciati da adeguate salvaguardie e politiche di supporto della competitività industriale oltre che una domanda locale più sostenuta.
PERVASIVITÀ E CONTRIBUTO ECONOMICO DELL'INDUSTRIA CHIMICA
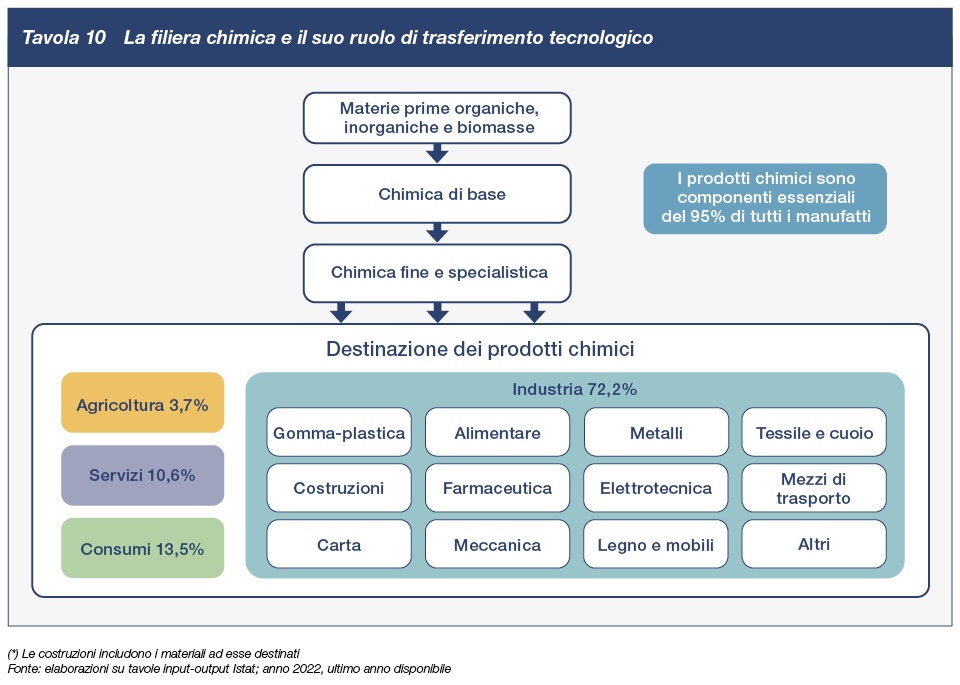
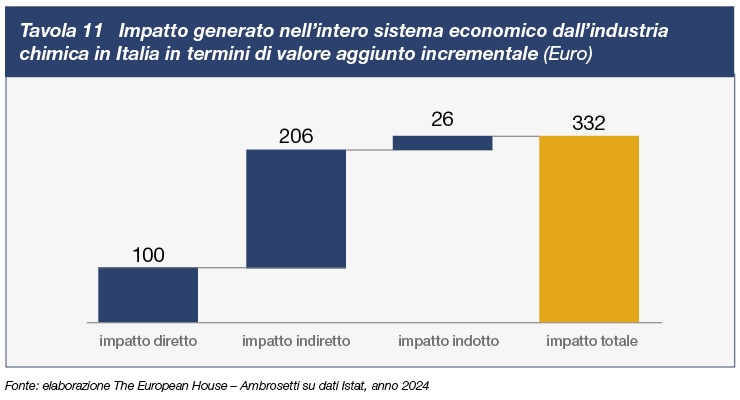
Estremamente rilevante è l’effetto moltiplicativo e altamente pervasivo del settore sull’intera economia italiana: 100 euro di valore aggiunto nella chimica ne attivano altri 232 lungo tutte le filiere collegate. La chimica è, infatti, “l’industria delle industrie”: i suoi prodotti sono componenti essenziali del 95% dei manufatti utilizzati per soddisfare ogni esigenza, dalla mobilità alla salute, dall’abitare all’alimentazione, dal vestire al comunicare.
La chimica è essenziale per il suo ruolo di tecnologia al servizio di tutto il sistema economico: fornisce, infatti, input indispensabili e ad elevato contenuto innovativo ad agricoltura, industria e costruzioni così come ai servizi e ai consumatori finali. Attraverso i suoi prodotti, la chimica contribuisce ad alimentare la competitività e la sostenibilità di tutti i settori utilizzatori, generando e difendendo numerosi posti di lavoro. Dietro al successo internazionale dei prodotti tipici del Made in Italy – calzature, abbigliamento, mobili, piastrelle e molti altri – ci sono spesso un prodotto e un’impresa chimica innovativi.
CARATTERISTICHE STRUTTURALI E RILEVANZA DELLE PMI CHIMICHE
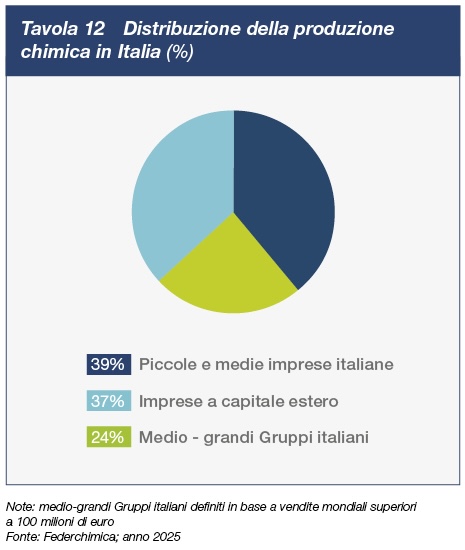
In Italia l’industria chimica vede la presenza equilibrata di tre tipologie di attori: le PMI (39% del valore della produzione), i medio-grandi Gruppi nazionali (24%) e le imprese a capitale estero (37%).
L’importanza delle PMI nell’industria chimica non deve essere sottovalutata: a livello europeo attivano ben il 36% dell’occupazione settoriale e in Italia tale quota si avvicina al 62%. Uno degli aspetti più critici per le PMI chimiche riguarda l’impatto di normative inutilmente complesse che, imponendo i medesimi requisiti a tutte le imprese, agiscono come un costo fisso e penalizzano soprattutto le realtà medio-piccole, rischiando persino di bloccarne i processi di sviluppo. In assenza di personale dedicato agli aspetti normativi, infatti, sottraggono risorse ad attività strategiche come la ricerca o l’attività stessa dell’imprenditore.
PRINCIPALI GRUPPI CHIMICI ITALIANI
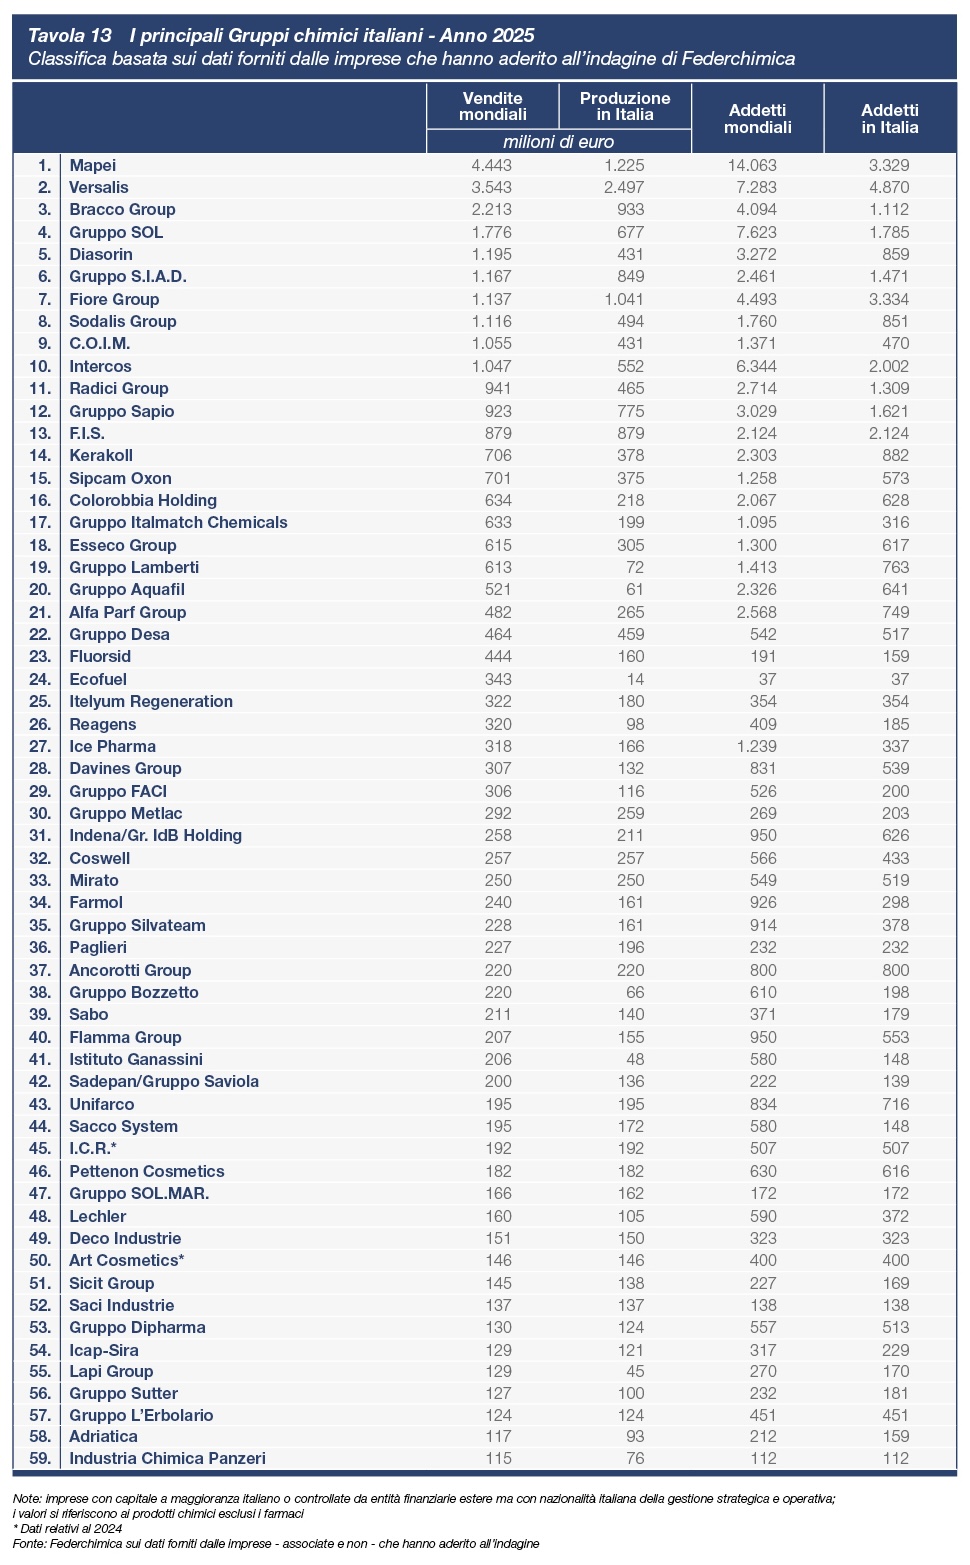
I Gruppi chimici a controllo nazionale, attivi sul mercato mondiale, sono dotati della massa critica per affrontare le sfide tecnologiche e ambientali. Insieme alle maggiori realtà della chimica di base, figurano medio-grandi Gruppi spesso leader nel loro segmento di specializzazione a livello mondiale o europeo. Quasi tutti i maggiori Gruppi chimici a controllo nazionale hanno realizzato investimenti produttivi all’estero, non con finalità di delocalizzazione ma per rafforzare la loro posizione nel mercato globale, contribuendo così a sostenere anche l’export, la produzione e l’occupazione sul territorio italiano. Complessivamente la loro quota di produzione estera sulle vendite mondiali è pari al 50%.
IMPRESE E CAPITALE ESTERO COME PARTE INTEGRANTE DELLA CHIMICA IN ITALIA
Anche le imprese a capitale estero rappresentano una risorsa importante per l’industria chimica in Italia. La loro attività crea valore sul territorio nazionale dove producono e fanno ricerca (oltre 200 milioni di euro all’anno). In diversi casi l’Italia ospita un vero e proprio centro di eccellenza, che rappresenta il punto di riferimento del Gruppo a livello mondiale per la R&S in determinate aree della chimica o per specifiche produzioni.
In effetti non c’è contrapposizione tra imprese estere e nazionali, anzi le imprese a capitale estero si sentono a tutti gli effetti parte integrante della chimica italiana e le due tipologie tendono sempre più ad assomigliarsi anche nella forte propensione all’export. Gli impianti italiani delle imprese estere, spesso specializzati in specifici segmenti della chimica, destinano all’export una quota maggioritaria della produzione, in molti casi superiore al 70%.
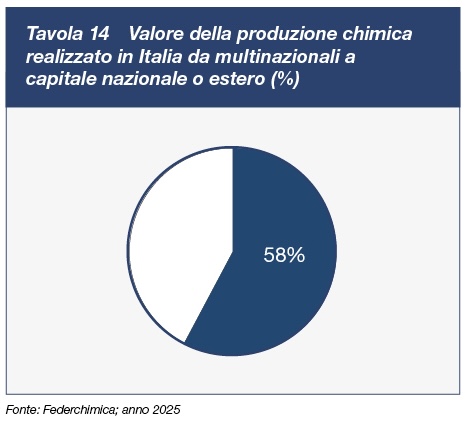
Le imprese chimiche si sono inserite con successo all’interno delle catene globali del valore. Il 58% della produzione realizzata in Italia, infatti, fa capo a imprese multinazionali a capitale sia domestico sia estero. La forte presenza di Gruppi dal respiro internazionale contribuisce anche a diffondere le Migliori Pratiche generate in tutto il mondo non solo in termini di capacità di presidio dei mercati esteri ma anche di modelli organizzativi, competenze, formazione e responsabilità sociale con ricadute positive su tutto il sistema produttivo nazionale. D’altro canto, proprio la forte internazionalizzazione rende il settore sensibile alle perturbazioni nelle catene di fornitura globale e alle asimmetrie competitive generate dalle normative soprattutto in ambito ambientale.
OCCUPAZIONE SETTORIALE DI QUALITÀ
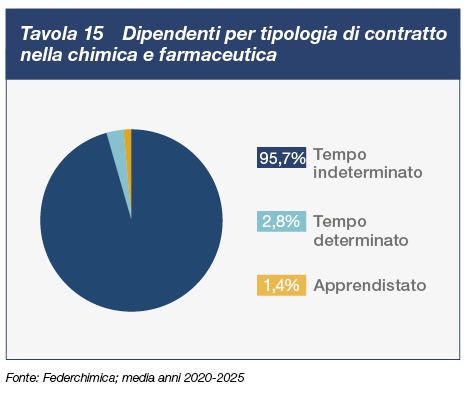
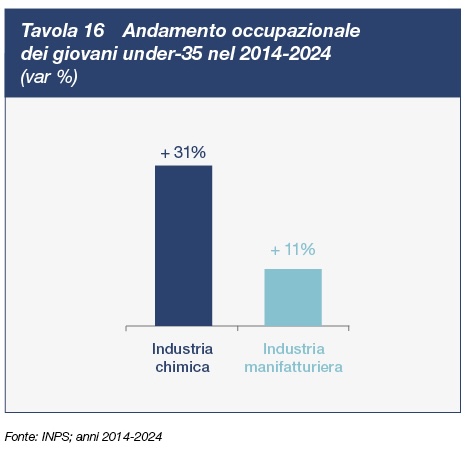
L’industria chimica offre solide prospettive occupazionali: circa il 96% dei dipendenti ha un contratto a tempo indeterminato e, tra il 2020 ed il 2025, il settore ha generato oltre 11.000 nuovi posti di lavoro. Nonostante i rilevanti fattori di incertezza, che condizionano il quadro generale, le imprese stanno investendo sui giovani anche per dotarsi di nuove competenze in ambiti strategici quali la ricerca e la digitalizzazione. Dal 2015 l’occupazione under-35 è aumentata del 31% a fronte di un incremento decisamente più contenuto nell’industria manifatturiera (+11%). Inoltre, i giovani occupati nella chimica beneficiano di retribuzioni del 18% superiori alla media nazionale.
Attraverso i suoi acquisti e investimenti, la chimica genera un indotto significativo: si stima che, per ogni addetto diretto, risultino attivati quasi due ulteriori posti di lavoro nel sistema economico per un totale di oltre 337 mila occupati. Anche l’occupazione generata attraverso l’indotto è di qualità; basti pensare, ad esempio, ai servizi specializzati in ambito ambientale.
Intensità di capitale, innovazione e Risorse Umane altamente qualificate rendono la chimica uno dei settori a maggiore produttività nel panorama industriale italiano: il valore aggiunto per addetto è tra più i elevati ed è superiore del 57% alla media manifatturiera. In definitiva, la chimica è un settore adatto a un Paese avanzato come l’Italia perché, proprio grazie alla sua complessità, è in grado di garantire occupazione qualificata e, di conseguenza, ben remunerata.
DIFFICOLTÀ DI REPERIMENTO DI COMPETENZE NECESSARIE
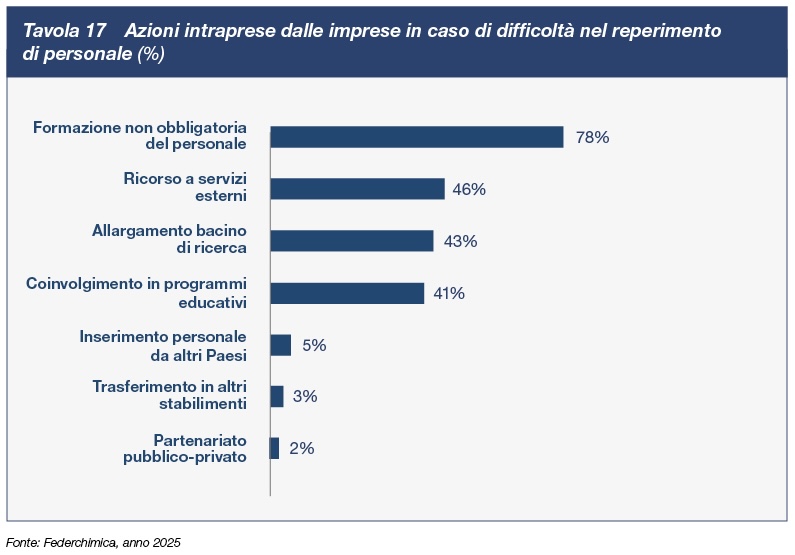
Il 74% delle aziende riscontra difficoltà di reperimento del personale, e non solo per le figure specializzate (69%): pesano in misura significativa anche quelle tecnico-operative, come turnisti e addetti alla produzione (51%). Tra le molteplici azioni intraprese dalle aziende, il 78% integra la formazione dei dipendenti e il 41% collabora con programmi educativi come gli ITS.
Infatti, un ruolo rilevante nel ridurre lo skill mismatch può essere giocato non solo dalle Università, ma anche dagli Istituti Tecnici Superiori (ITS) e dagli Istituti Tecnici. Grazie alla stretta collaborazione con il mondo delle imprese, l’82% dei diplomati ITS trova un impiego qualificato non appena terminato il percorso di studi. Tuttavia, si osserva negli ultimi anni una riduzione complessiva delle iscrizioni all’indirizzo “chimica, materiali e biotecnologie” e dei giovani studenti che si specializzano, durante il terzo anno, all’indirizzo specifico di “chimica e materiali”. Pertanto, risulta fondamentale la collaborazione tra imprese del settore ed Istituzioni scolastiche per un maggiore coinvolgimento nei progetti educativi.
RUOLO E PROSPETTIVE DELL’INDUSTRIA CHIMICA IN ITALIA
LA SFIDA DELLA SOSTENIBILITÀ E L’IMPORTANZA DELL’INNOVAZIONE TECNOLOGICA
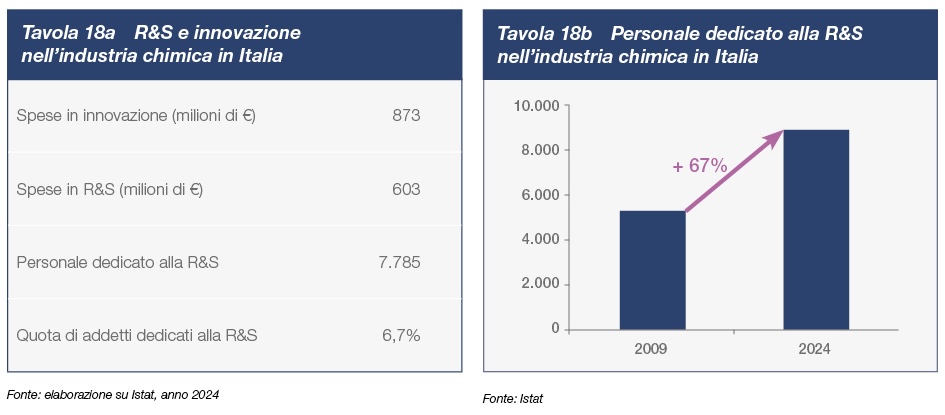
Nonostante un contesto complesso e denso di incertezze, le imprese chimiche sono consapevoli che, per affrontare con successo la sfida ambientale e sostenere la competitività, la ricerca riveste un ruolo essenziale e investono sul territorio nazionale, ogni anno, oltre 600 milioni di euro. Negli ultimi 15 anni il personale dedicato alla R&S è aumentato del 67% arrivando a sfiorare gli 8.000 addetti. La quota sull’occupazione raggiunge ormai circa il 7%, in linea con la media settoriale europea a fronte del 4% dell’industria manifatturiera italiana nel suo complesso. Inoltre, tra i ricercatori chimici, emerge una presenza femminile ben più significativa della media industriale: 34% a fronte del 21%.
La transizione ecologica richiede investimenti in nuove tecnologie breakthrough in fase di sviluppo o industrializzazione (riciclo chimico, prodotti da fonti bio e rinnovabili, idrogeno low carbon e rinnovabile, cattura, stoccaggio e riutilizzo della CO2) ma altrettanto rilevante è il contributo incrementale delle innovazioni di processi e prodotti già esistenti in un’ottica di miglioramento continuo. Un ambito di investimento che offre immediati ritorni in termini di competitività riguarda chiaramente l’efficienza e l’autoproduzione energetica, ma le imprese sono fortemente impegnate anche su numerosi altri fronti. Ottimizzare l’uso di tutte le risorse naturali e lungo l’intero ciclo di vita dei prodotti, sviluppare l’economia circolare e l’eco-progettazione, rafforzare la collaborazione lungo la filiera e l’informazione / formazione nei confronti di utilizzatori e consumatori finali.
RISULTATI CONCRETI PER LA SOSTENIBILITÀ AMBIENTALE
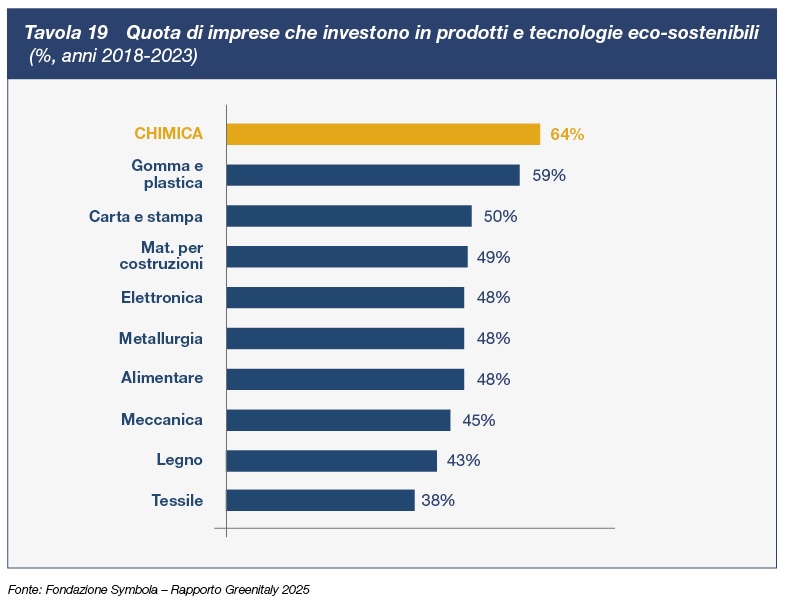
La chimica è già oggi leader nel fornire soluzioni per la sostenibilità ambientale. Secondo il Rapporto Greenitaly, è il primo settore industriale per quota di imprese che investono in tecnologie e prodotti a maggior risparmio energetico e/o minor impatto ambientale. Inoltre, l’impegno per la tutela dell’ambiente nel settore chimico ha una lunga storia con risultati tangibili e di assoluta eccellenza: la riduzione delle emissioni dirette di CO2 (-73% dal 1990) ha già superato l’obiettivo europeo al 2030 (-55%), i consumi di acqua a parità di produzione sono stati ridotti del 69% dal 2005 e il riciclo rappresenta già oggi la prima modalità di gestione dei rifiuti (quota del 49%).
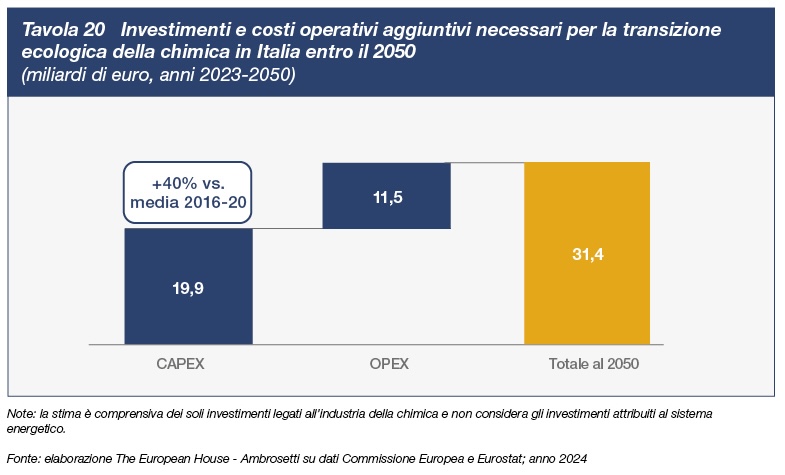
Tuttavia, gli investimenti necessari a realizzare la transizione ecologica della chimica in Italia sono ingenti: si stima che la transizione richiederà 20 miliardi di investimenti aggiuntivi entro il 2050 (il 40% in più rispetto alla media del periodo 2016-2020) e, considerando anche i costi operativi, si superano i 30 miliardi.
LA TRANSIZIONE AMBIENTALE DEL SETTORE RICHIEDE SPECIFICI INTERVENTI DI POLITICA INDUSTRIALE NEL MANTENIMENTO DEI FATTORI DI COMPETITIVITÀ SPECIFICI
L’industria chimica ha un ruolo cruciale per realizzare concretamente la transizione ecologica senza sacrificare il benessere e la coesione sociale. Da sempre con la sua propulsione innovativa è stata promotrice di equità sociale, rispondendo alle nuove esigenze con soluzioni accessibili per ampie fasce della popolazione. In virtù delle sue competenze tecnico-scientifiche sulla materia e del suo posizionamento a monte di tutte le filiere, è fondamentale per ridurre le emissioni negli utilizzi a valle e promuovere l’economia circolare e la sostenibilità garantendo, nel contempo, autonomia strategica all’UE.
La chimica è tra i settori che più può contribuire a realizzare concretamente la transizione ambientale, ma è anche tra i più esposti ai rischi connessi a costi non competitivi dell’energia e a un sistema normativo penalizzante a livello europeo.
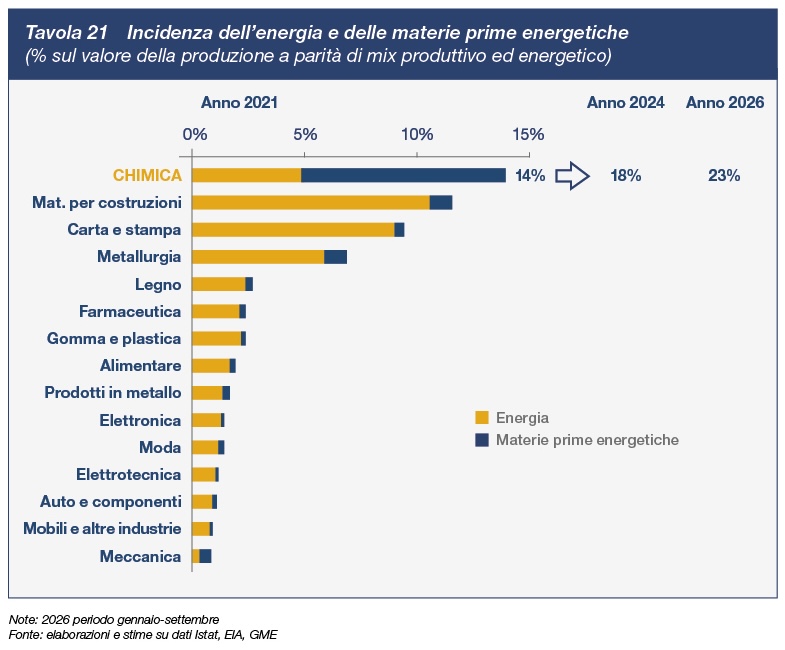
L’industria chimica risulta tra i settori più sensibili al costo dell’energia in quanto utilizza le fonti fossili sia a fini energetici sia come materie prime. Tra il 2021 e il 2026, l’incidenza dei costi energetici sul valore della produzione chimica è passata dal 14 al 23% (a parità di mix produttivo ed energetico) con punte ben più elevate per i fertilizzanti, la chimica di base e i polimeri. Mentre il senso comune associa all’energia l’elettricità, quest’ultima rappresenta poco più di un quinto dei consumi energetici nazionali, mentre l’energia termica (in Italia, soprattutto gas) riveste circa la metà dei consumi. Nella chimica il gas naturale ha un’incidenza (17% dei consumi energetici) anche maggiore rispetto all’elettricità (14%) e spesso non è facilmente sostituibile.
In presenza di prezzi già di per sé elevati, i costi energetici sono ulteriormente appesantiti dalle politiche climatiche europee a partire dal sistema ETS (Emission Trading Scheme). Complessivamente – tra costi diretti e indiretti per le emissioni di CO2 – la chimica versa in un anno oltre 600 milioni di euro, un onere che non pesa sui produttori extra-europei ed equivale alle intere spese di R&S del settore. In assenza di una profonda revisione dell’ETS, questo extra-costo è destinato ad ampliarsi: in uno scenario al 2030 – caratterizzato da una riduzione programmata delle quote gratuite del 27% e da una previsione per il prezzo della CO2 pari a 150 euro a tonnellata – il costo complessivo risulterebbe più che doppio arrivando a superare 1,5 miliardi di euro.
Per il settore l’accesso alle fonti energetiche a costi competitivi, anche attraverso la costituzione di un mercato unico europeo dell’elettricità, così come tempi certi per gli iter autorizzativi rappresentano precondizioni essenziali.
Per preservare la competitività del settore è quindi necessaria una politica energetica e climatica favorevole e una reale semplificazione normativa. La chimica è, a tutti gli effetti, il settore coinvolto dal maggior numero di iniziative legislative connesse al Green Deal ed è impattata trasversalmente su diversi ambiti normativi che riguardano – ad esempio – transizione energetica, neutralità climatica, circolarità e gestione dei rifiuti, sicurezza dei prodotti ed etichettatura. Ad essi si aggiungono la sicurezza degli impianti, la tutela dell’ambiente, il trasporto merci e la finanza sostenibile.
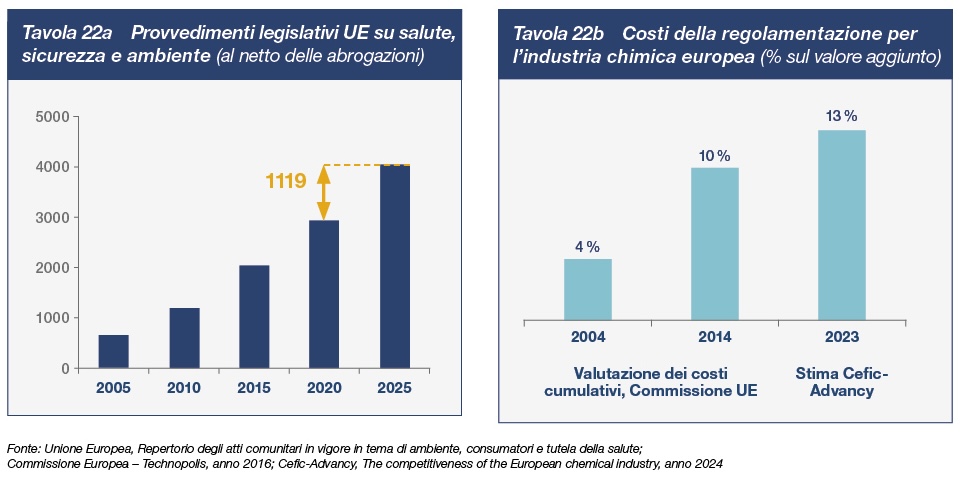
Questa bulimia normativa dell’UE – con 1.119 nuovi provvedimenti legislativi introdotti in materia di salute, sicurezza e ambiente solo negli ultimi 5 anni – rappresenta un costo sempre più insostenibile. Per le imprese chimiche europee l’incidenza dei costi della regolamentazione UE sul valore aggiunto è più che triplicata, passando dal 4% del 2014 al 13% nel 2023, e la struttura produttiva italiana è tra le più penalizzate per la prevalenza di PMI specializzate in formulazioni che coinvolgono numerose sostanze diverse.
Le normative sono uno strumento potente per orientare imprese e consumatori, ma non devono alimentare l’incertezza e diventare di ostacolo agli investimenti e alla competitività. Fissare obiettivi rispettando il principio di neutralità tecnologica significa mantenere aperta la strada a molteplici tecnologie, consentendo di individuare le soluzioni migliori in funzione delle innumerevoli esigenze applicative – anche in relazione alle specificità dei singoli Paesi – e favorendo, allo stesso tempo, una graduale riconversione delle strutture industriali esistenti.