I DATI SULLE EMISSIONI DI GAS SERRA
Nel rapporto annuale precedente è stato tracciato il quadro di riferimento per l'analisi delle emissioni di gas serra, delineando il contesto normativo globale istituito con l'Accordo di Parigi del 2015. Come noto, l'accordo stabilisce di contenere l'aumento della temperatura globale entro i 2 °C, con l'impegno di profondere ogni sforzo per limitarlo a 1,5 °C.
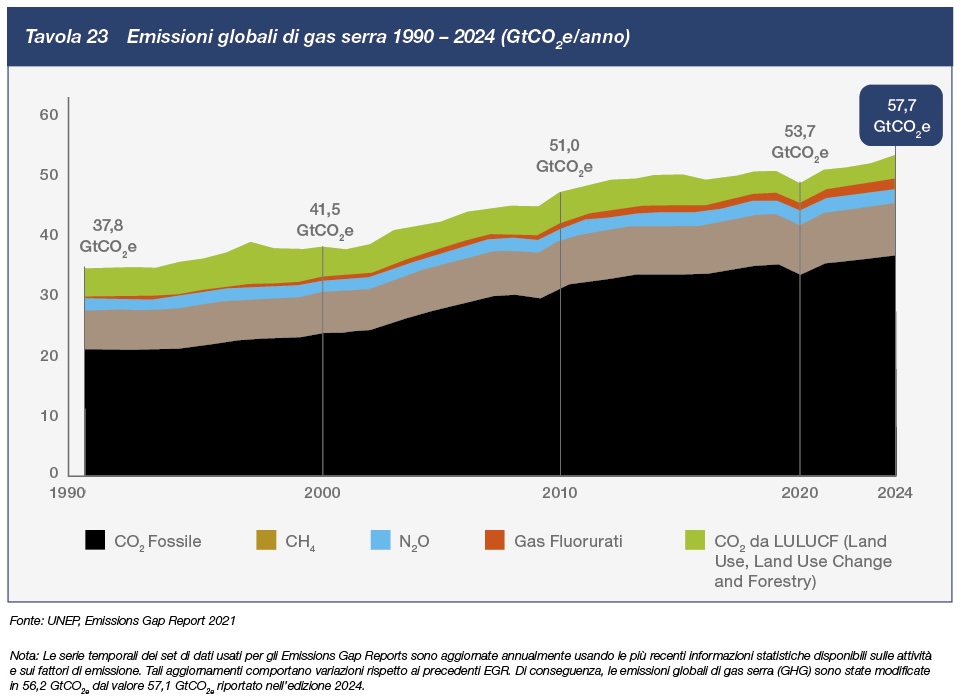
I dati storici evidenziano tuttavia una profonda distanza tra gli obiettivi teorici e la realtà dei fatti. Tra il 1990 e il 2023 le emissioni globali sono cresciute di circa il 60%, smentendo la traiettoria di abbattimento necessaria e rendendo il target di 1,5 °C sempre meno raggiungibile. In questo panorama, l'Unione Europea rappresenta l'unica grande area geografica ad aver registrato una flessione significativa, a fronte di cali marginali o slegati da politiche climatiche in contesti quali Stati Uniti e Russia.
Il presente documento intende aggiornare il quadro informativo senza ripetere le analisi già consolidate, focalizzandosi sugli sviluppi più recenti.
L'analisi si basa su due report dell'UNEP (United Nations Environment Programme):
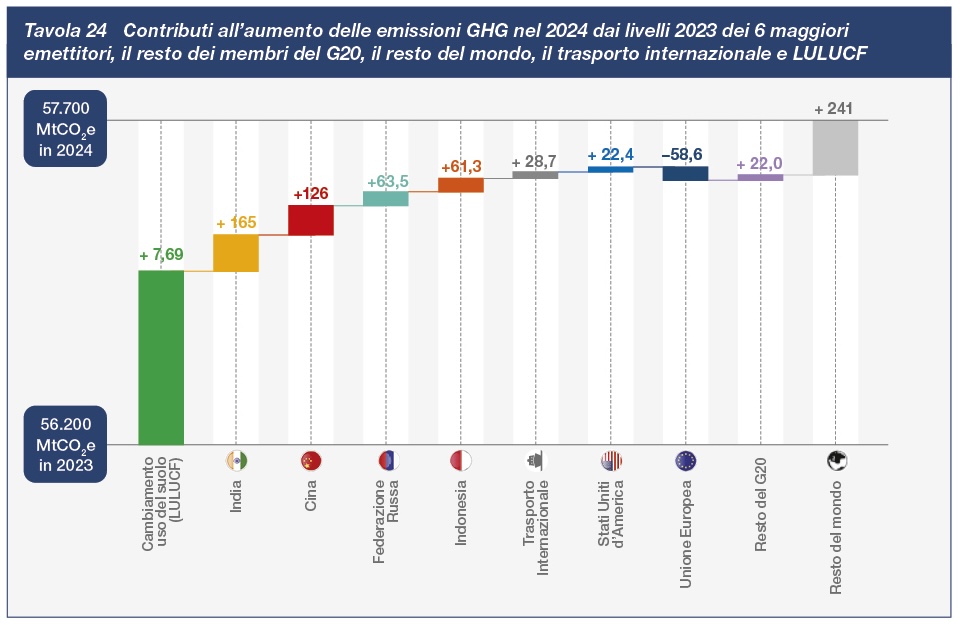
- Emissions Gap Report 2025 ("Off target: Continued collective inaction puts global temperature goal at risk"), pubblicato il 4 novembre 2025, che rileva per il 2024 un totale di 57,7 Gt CO₂eq di emissioni (+2,3% rispetto al 2023, che aveva già segnato un +1,9% sul 2022);
- "Limiting overshoot" ("Navigating exceedance of 1.5°C and pathways toward return"), studio del 2 settembre 2026 focalizzato sulla gestione del superamento della soglia dei 1,5 °C e sui percorsi per un rientro nel lungo termine.
Il secondo studio integra e sviluppa le evidenze scaturite dal primo, offrendo la chiave di lettura per esaminare l'andamento complessivo delle emissioni dal 1990 al 2024.
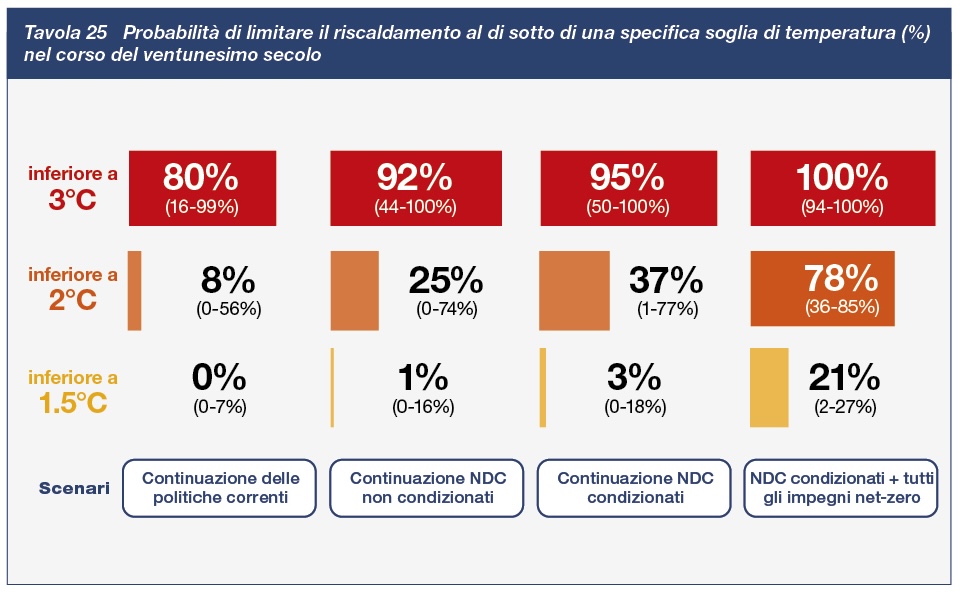
La Tavola 25 dimostra il fallimento dell’ipotesi di limitazione dell’innalzamento del riscaldamento globale sotto 1,5°C negli scenari considerati da UNEP.
La pubblicazione del documento UNEP dello scorso 2 settembre 2026, infatti, mette in evidenza che il riscaldamento ha già raggiunto il livello di 1,4 °C e che il superamento del livello 1,5 °C sarà inevitabile, già nel giro di un decennio. Inoltre, tale livello di temperatura sarà destinato a rimanere per vari decenni, fino a diventare definitivo o, a regredire solo attraverso precise azioni, che vengono indicate nel rapporto, ma che sono impegnative e richiedono tempi lunghi per la loro attuazione e una forte volontà politica.
In definitiva il documento UNEP:
- avverte che l’ipotesi dell’obiettivo 1,5°C ottenuto senza superamento del limite è sfumata;
- consente di capire che evitare un superamento definitivo del limite 1,5°C non è facilmente perseguibile;
- col titolo “limiting overshoot”, consente a lettori meno esperti di considerare ancora recuperabile lo scenario 1,5 °C. Fornisce esempi pratici per facilitare la comprensione da parte dei non addetti ai lavori, quali:
- il Carbon Budget residuo per evitare il superamento di 1,5°C è di ca 130 Gt CO2eq, con emissioni annue (combustibili fossili e industria) di 40 Gt CO2eq, sono poco più di tre anni;
- per restare nel budget occorrerebbe una riduzione lineare delle attuali emissioni con azzeramento in 6 anni;
- ogni periodo di 5 anni di alte emissioni aggiunge 0,1°C al picco del riscaldamento;
- per ridurre il picco di soli 0,1°C occorrerebbero “emissioni negative nette” per 220 Gt CO2eq;
- con le politiche sviluppate e previste la previsione al 2030 corrisponde ad un riscaldamento di 2°C, e 2,6°C al 2100 (range 1,9 – 3,6°C);
- scenari più ottimistici portano a 1,8°C (al 2100) con sforamento di 1,5°C in 10 anni.
LA PROPOSTA DI REVISIONE ETS DELLA COMMISSIONE EUROPEA
La politica europea in tema di clima ed energia è molto articolata e complessa, ma lo schema europeo di Emissions Trading System (EU ETS) ne costituisce certamente una parte molto importante.
Il progetto di revisione di EU ETS, con una proposta della Commissione formalizzata lo scorso 17 luglio 2026, è destinato ad essere il più importante capitolo legislativo per l’industria manifatturiera per lungo tempo.
L’iter legislativo europeo sarà quello ordinario (che vede coinvolti Commissione, Parlamento e Consiglio europeo). L’obiettivo, vista la complessità e l’articolazione dei temi interessati, è di “chiudere” le trattative entro il primo trimestre 2027, certamente uno sforzo molto ambizioso.
I principali temi in discussione sono:
- la traiettoria futura del “cap” ETS e del Linear Reduction Factor (LRF);
- la protezione dal carbon leakage e il futuro delle quote gratuite;
- le nuove condizionalità legate alle quote gratuite dopo il 2030;
- la riforma della Market Stability Reserve (MSR);
- le metodologie per la definizione dei benchmark ETS;
- la possibile integrazione dei “carbon removals”;
- il ruolo dei crediti internazionali;
- l’uso dei ricavi ETS e il sostegno alla trasformazione industriale.
Avere una panoramica completa delle posizioni dei vari stakeholder interessati è, al momento, prematuro in quanto i confronti su questo tema sono tutt’ora in corso. Tuttavia, è utile evidenziare alcune considerazioni di contesto.
Anzitutto, i dati sull’andamento globale delle emissioni di gas serra (trattati al punto precedente) pongono interrogativi sull’efficacia dell’impegno dell’UE, visti i costi delle riduzioni delle emissioni di gas serra (GHG), e il fatto che gli effetti delle azioni sono visibili attraverso le conseguenze delle emissioni globali, cresciute di più del 60% dal 1990, e non dalle sole emissioni UE, ridotte di più di un terzo nello stesso periodo. Ciò dimostra che nessuno dovrebbe sottrarsi all’impegno nel contrasto ai cambiamenti climatici, tenendo conto che l’UE contribuisce solo per il 6%.
Inoltre, la revisione ETS coincide con un periodo critico per l’industria, e anche di quella chimica (domanda debole, alti costi dell’energia, aumento della concorrenza internazionale, e necessità di significativi investimenti per la transizione), e avrà impatti importanti sulla stessa industria.
L’industria manifatturiera deve continuare a colloquiare con il legislatore e fornire un quadro reale e affidabile sulle effettive cause della riduzione delle emissioni di gas serra. Si ricorda che riduzioni importanti sono state ottenute dalla produzione di energia, soprattutto per l’elettricità, a seguito dei corposi incentivi alle fonti rinnovabili, e dall’esito di chiusure di impianti, mentre il contributo alla riduzione delle emissioni dell’industria manifatturiera è stato molto limitato.
Mentre per i progetti di efficienza energetica esistono regole specifiche (audits, obblighi di realizzazione dei progetti con bassi tempi di ritorno degli investimenti) nulla di simile esiste per i possibili progetti di decarbonizzazione, rendendo più difficile la percezione stessa del loro avanzamento.
Occorre ricordare che il problema dei percorsi di decarbonizzazione nell’industria è l’assenza di fattibilità tecnico-economica e/o delle necessarie infrastrutture. In particolar modo si pensi ai casi di idrogeno rinnovabile (RFNBO) e a CCUS, spesso citati dalla Commissione, senza tener conto delle circostanze indicate.
Inoltre, la flessibilità di breve termine proposta dalla Commissione (2026-2030) perde valore a causa degli obiettivi invariati a lungo termine (dal 2040 in poi).
Infine, stabilito che le condizioni necessarie per la realizzazione di molti progetti di decarbonizzazione non sono sotto il diretto controllo dei gestori di impianti chiamati a realizzarli, non sembra giustificata la responsabilizzazione degli stessi gestori per la realizzazione di tali progetti e, inoltre, (con riferimento ai piani a lungo termine di neutralità climatica) non esistono esempi al mondo di organizzazioni in grado di definire progetti dettagliati con scadenze a 20 – 25 anni.
FOCUS ENERGIA
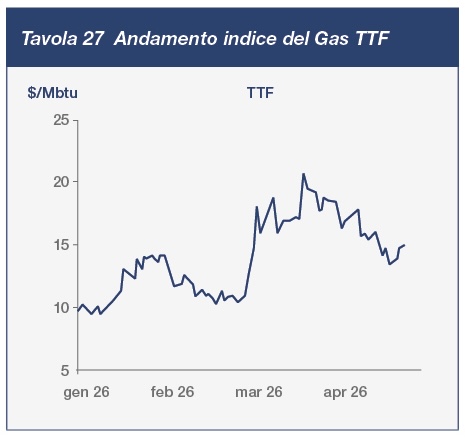
Partiamo da un’analisi veloce del quadro internazionale dei vettori energetici principali: petrolio e gas senza dimenticarci del carbone, che in funzione della loro disponibilità, instabile ultimamente per le numerose crisi geopolitiche, ne determinano la quotazione. Anche per il gas naturale con il progressivo abbandono degli scambi via tubo e il trasferimento al GNL, il mercato è diventato volatile su scala mondiale, mettendo in competizione le diverse aree geografiche ed economiche del mondo.
Le quotazioni del petrolio sono diminuite nel corso del 2025 fino ad inizio 2026 (partendo dai 75 $/bl) per arrivare al minimo al finire dell’inverno 2026, dove l’inizio dello scontro USA/Israele-Iran con il blocco prima parziale e poi totale dello stretto di Hormuz ha di fatto tolto dal mercato mondiale almeno il 20% della disponibilità dei due principali vettori energetici, ma anche di parecchi derivati importanti tra cui il gasolio, il jet-fuel, i fertilizzanti, etc.
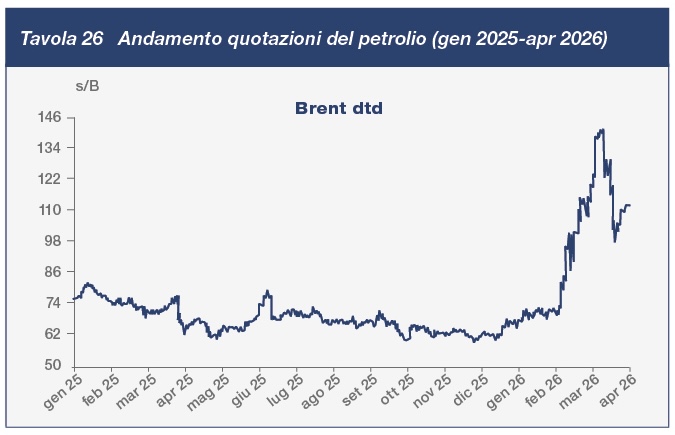
Mentre per il petrolio il rilascio delle scorte strategiche da parte dei principali paesi consumatori ha impedito di raggiungere quotazioni più che raddoppiate, così non è per il GNL. L’Europa si è trovata impotente di fronte a questa crisi, subendo gli aumenti che stanno minacciando la tenuta del sistema produttivo. L’Italia in questo contesto è il paese che forse si è difeso meglio, grazie anche alla possibilità di collegamento tramite metanodotti ai paesi nord-africani e all’area del medio-oriente riuscendo a riempire gli stoccaggi, sebbene a prezzi piuttosto elevati, per il periodo invernale (> 83% contro una media europea < al 64%).
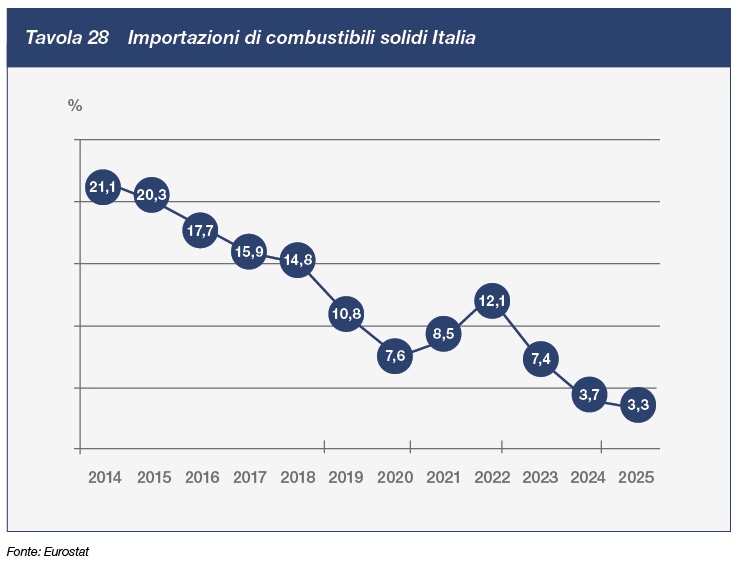
La domanda globale di carbone (non dobbiamo dimenticarci questa importante fonte energetica ancora utilizzata in alcuni paesi) ha raggiunto un massimo storico nel 2024, attestandosi a circa 8,8 miliardi di tonnellate, con un aumento dell'1,5% rispetto al 2023, poiché l'aumento dei consumi in Cina, India, Indonesia e altre economie emergenti ha più che compensato il calo registrato nelle economie avanzate di Europa e Nord America. La produzione di energia elettrica da carbone rappresenta i due terzi del consumo globale di carbone ed è quindi il principale fattore trainante dell'andamento della domanda. In questo contesto di stabilità dei consumi, l’Italia si distingue per una forte contrazione nell’uso, in particolare nel termoelettrico (una fonte dove il sequestro della CO2 sarebbe tecnicamente fattibile a costi contenuti, dopo aver risolto il problema dello stoccaggio). Per ora il Ministero dell’Ambiente e della Sicurezza Energetica (MASE) ha sospeso lo smantellamento delle due centrali sul continente (Brindisi e Civitavecchia) lasciandole come riserva fredda fino al 2030, mentre sono ancora in funzione quelle in Sardegna.
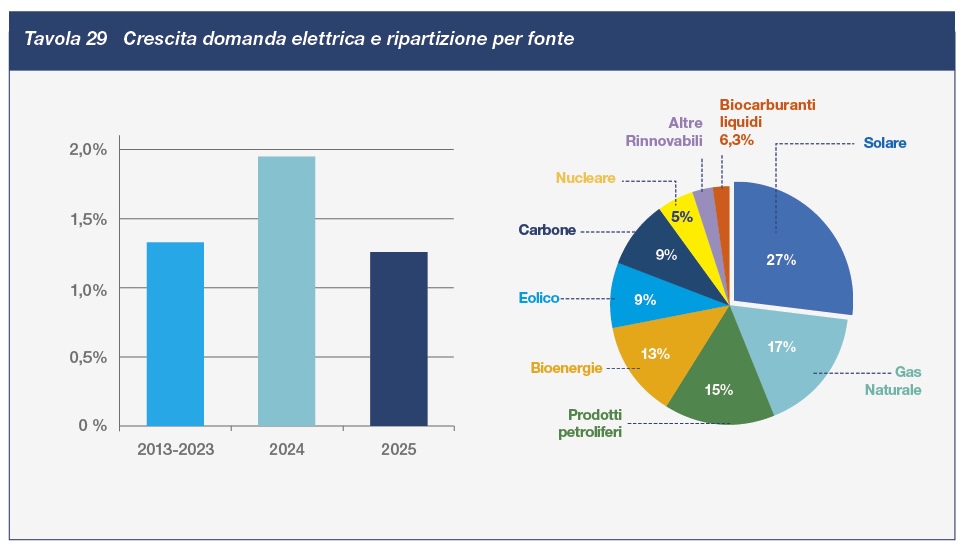
La domanda di energia elettrica aumenta e conferma un trend verso l’elettrificazione dei consumi derivanti principalmente dall’industria, dall’utilizzo di veicoli elettrici, delle pompe di calore e dei centri di calcolo, mentre la tecnologia fotovoltaica traina il mercato delle rinnovabili.
La domanda mondiale di energia è cresciuta del 1,3% nel 2025, mostrando un rallentamento rispetto alla crescita del 2024 (+2% circa), a causa principalmente di una minor crescita delle industrie ad alta intensità energetica e di una minore domanda di raffrescamento, dovute a temperature meno elevate rispetto all’anno precedente. In Europa nel 2026, soprattutto a causa delle elevate temperature nel periodo estivo, la necessità di raffrescamento ha spinto i consumi di energia elettrica a livelli molto alti, costringendo i produttori a soddisfare la domanda con maggior produzione termoelettrica a gas naturale.
La Cina, come nel 2024, rappresenta la quota maggiore della crescita della domanda globale di energia nel 2025, nonostante l’importante rallentamento del suo tasso di crescita, che, dal 2,7% del 2024, scende a un 1,7% nel 2025. La domanda accelera negli Stati Uniti, crescendo di un 2,1%, mentre in Europa negli ultimi due anni è rimasta sostanzialmente invariata.
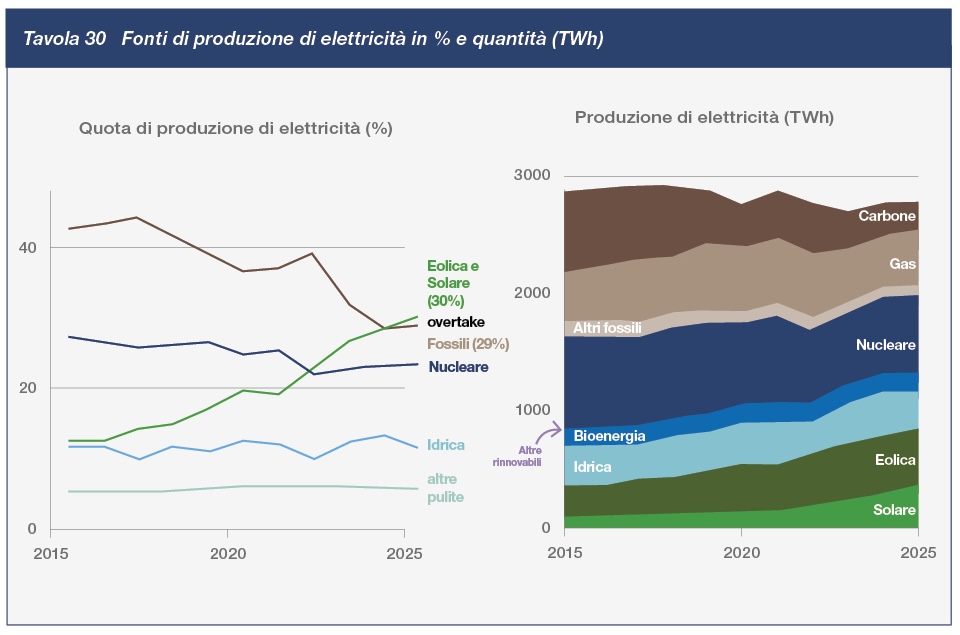
La domanda mondiale di elettricità nel 2025 continua a crescere di un 3% circa, anche se a un ritmo meno sostenuto rispetto al 2024 (+4,4%), spinta principalmente dal settore edilizio, da quello dei trasporti e dall’elettrificazione dell’industria, unitamente a una crescente domanda da nuovi settori quali, per esempio, quello dell’intelligenza artificiale e data center. L’Agenzia Internazionale dell’Energia stima una crescita della domanda elettrica a un ritmo medio annuo del 3,6% negli anni 2026-2030.
Nell’Unione Europea, similmente all’anno precedente, la domanda elettrica nel 2025 è stata coperta da fonti rinnovabili (47,9% nel 2024 e 47,7% nel 2025), nonostante variazioni climatiche e, per la prima volta, la produzione da eolico e fotovoltaico ha superato quella da fonti fossili.
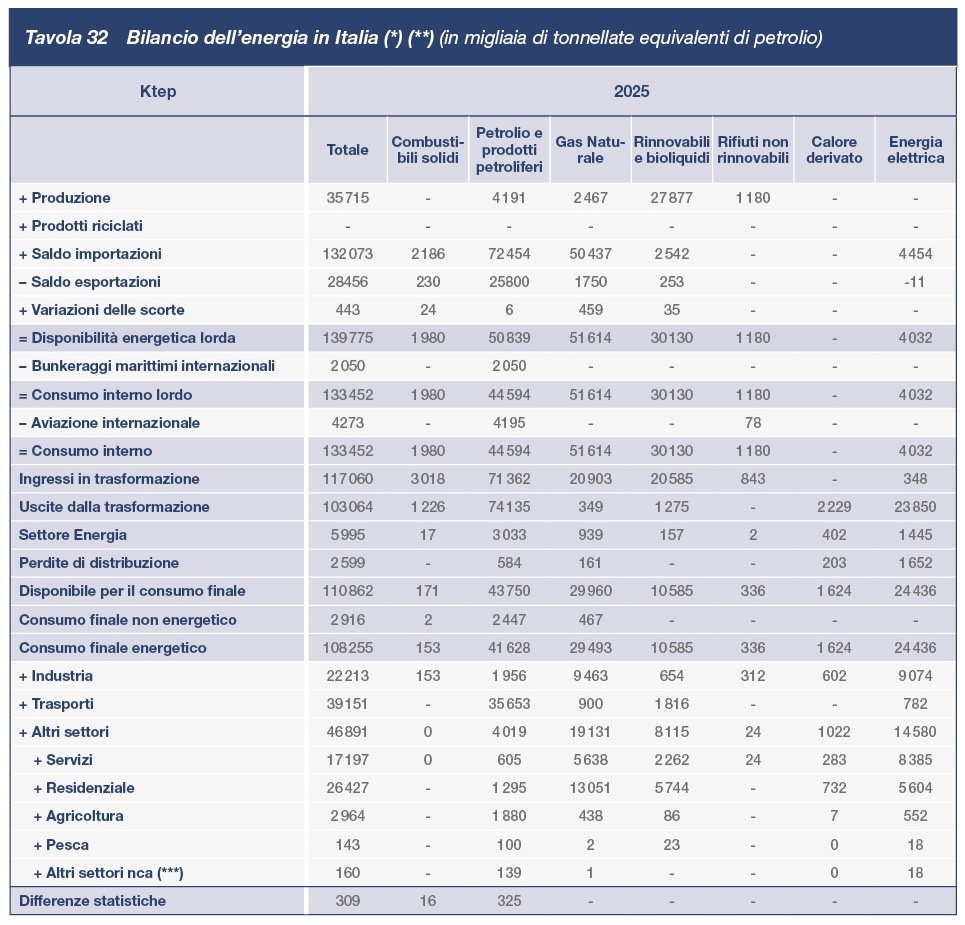
Tornando al nostro Paese il bilancio energetico nazionale mostra nel 2025 la diminuita disponibilità energetica lorda che si è attestata a 139.775 migliaia di tonnellate equivalenti (ktep) di petrolio; rispetto al dato 2024 (142.165 ktep) si registra una diminuzione dell’1,7%, rispetto ad un aumento del PIL dello 0,5%. L’intensità energetica presenta un calo del -2% rispetto al 2024, diretta conseguenza del decremento della disponibilità energetica.
Tra gli anni 2025 e 2024, la composizione percentuale delle fonti energetiche ha registrato: un lieve aumento del contributo del gas naturale (dal 35,6% al 36,9%) e delle rinnovabili e dei bioliquidi (dal 20,9% al 21,6%); stabili i rifiuti non rinnovabili allo 0,8%; in lieve calo l’energia elettrica dal 3,1% al 2,9%, così come il contributo alla disponibilità energetica lorda di petrolio e prodotti petroliferi (dal 37,9% al 36,4%).
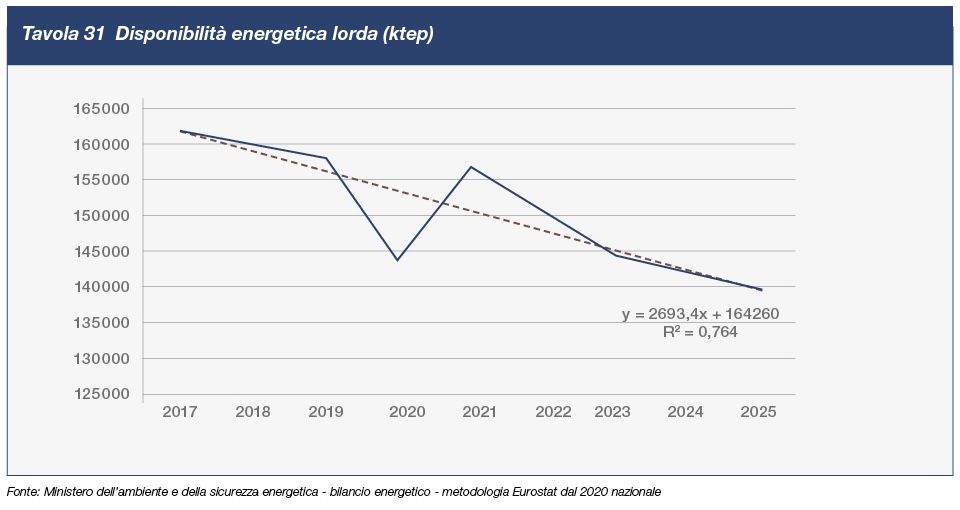
Nel 2025 l’Intensità energetica registra un calo rispetto al 2024 (-2,2%), come conseguenza diretta del decremento della disponibilità energetica (-1,7%) rispetto al PIL che ha, invece, registrato un incremento (+0,5%). Si è così attestata al livello di 71,7 tep/milione di euro, mentre nel 2024 aveva registrato un valore pari a 73,3 tep/milione di euro.
Nel 2025 la produzione nazionale di fonti energetiche è diminuita dello 0,5% rispetto all’anno precedente, passando da 35.882 ktep a 35.715 ktep. Le importazioni nette di energia sono diminuite del 1,4%: da 105.037 ktep nel 2024 a 103.617 ktep nel 2025. La quota di importazioni nette rispetto alla disponibilità energetica lorda, un indicatore del grado di dipendenza del Paese dall’estero, è aumentata: dal 73,5% del 2024 al 75,2% del 2025.
Nella Tavola 32, elaborata dal MASE, sono indicate nel dettaglio tutte le componenti del bilancio energetico nazionale espresse in TEP (tonnellate equivalenti di petrolio), che riprende la serie storica dagli anni ’90.
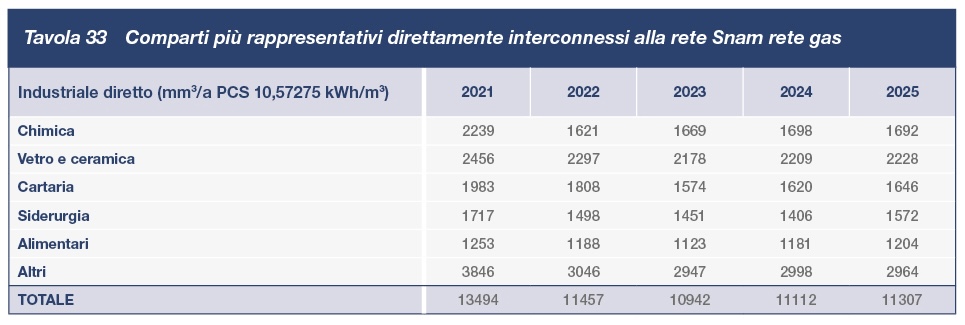
Un commento particolare va fatto per la domanda del gas in Italia che nel 2025 è stata complessivamente pari a 63,4 miliardi di metri cubi. Rispetto all’anno precedente i consumi sono in aumento (+2,0%) grazie all’incremento del consumo termoelettrico a gas (+4,2%). Il 2025 ha registrato un marcato incremento delle esportazioni di gas via tubo verso i paesi europei da 0,6 miliardi di metri cubi a circa 2,1 miliardi di metri cubi. Si segnala inoltre che a dicembre 2025 il livello di scorte si è ridotto di 0,6 miliardi di metri cubi rispetto a dicembre dell’anno precedente.
L’approvvigionamento è stato garantito dalle importazioni via gasdotto e GNL per il 95% e dalla produzione nazionale per il 5%. La produzione nazionale include anche il biometano, passato dai 388 milioni di metri cubi del 2024 ai 427 del 2025. L’apporto del GNL nel 2025 è stato pari a circa 21 miliardi di metri cubi, il 34% del totale delle importazioni, in aumento di circa il 42% rispetto all’anno precedente, pari in termini assoluti a circa +6,1 miliardi di metri cubi. In particolare, si registrano i seguenti arrivi di GNL presso i terminali nazionali: Adriatic LNG (Cavarzere) 8,6 miliardi di metri cubi (-5,0%); Snam Energy Terminals (Panigaglia) 1,9 miliardi di metri cubi (+97,3%); Snam Energy Terminals (Piombino) 4,2 miliardi di metri cubi (+18%); OLT (Livorno) 4,2 miliardi di metri cubi (+294%) dopo la ripresa delle attività per manutenzione straordinaria del 2024. Nel 2025 è entrato in esercizio il nuovo Snam Energy Terminals (Ravenna) che ha contribuito alle forniture di GNL al paese per 1,8 miliardi di metri cubi.
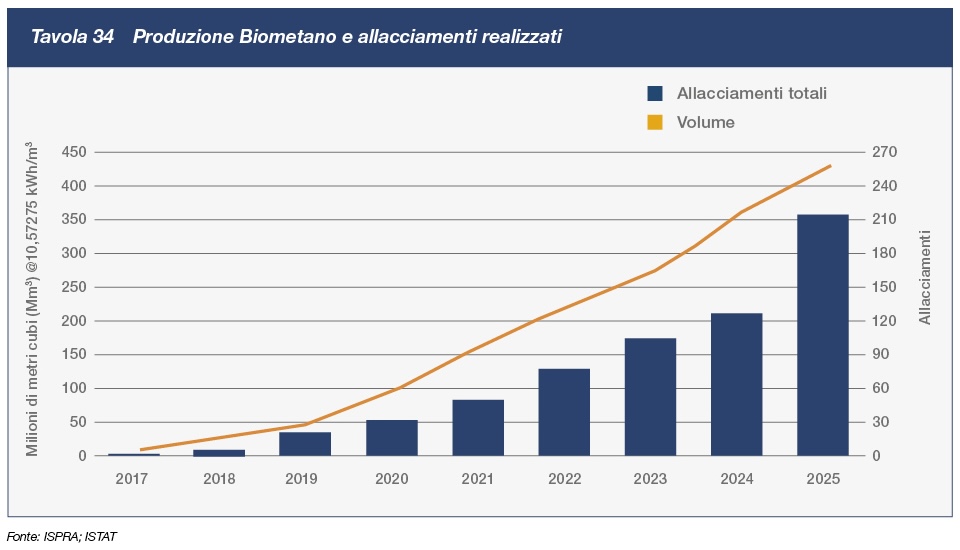
Una fonte promettente non ancora completamente sviluppata, ma a cui i decreti del Ministero dell’Ambiente e della Sicurezza energetica unitamente al Ministero dell'Agricoltura, della Sovranità alimentare e delle Foreste daranno un forte aiuto insieme ai fondi del PNRR, è quella del bio-metano. Dal 2017 al 2019 la produzione di biometano è cresciuta costantemente: dai 9 milioni di metri cubi, ai 53 milioni di metri cubi. Il quinquennio dal 2020 al 2024 ha registrato un’accelerazione con un incremento medio annuo dei volumi di oltre 60 milioni di metri cubi. Nel 2025, la produzione di biometano ha registrato una crescita in linea con gli anni precedenti attestatasi a 427 milioni di metri cubi (+17% equivalenti a +61 Mm3 rispetto al 2024), con 173 impianti allacciati alla rete Snam Gas (+77 rispetto al 2024) e 42 allacciati su reti di distribuzione/altre reti di trasporto (+11 rispetto al 2024).
Particolarmente interessante è la produzione di biometano da rifiuti organici urbani (FORSU). Tale filiera consente di valorizzare la frazione organica dei rifiuti ottenendo da un lato una forma di energia rinnovabile e dall’altro di utilizzare la CO2 prodotta dalla depurazione del biogas per usi industriali, per esempio nell’industria alimentare (che oggi è costretta ad importarla).
Non si può non citare l’idrogeno, un vettore energetico, che soddisfa due requisiti fondamentali: a) può essere prodotto da tutte le fonti energetiche primarie, sia rinnovabili (bio e non bio) che fossili e nucleari; b) possiede un certo grado di universalità per alcuni usi finali.
Gli scenari identificati portano ad una quantificazione dei consumi lordi di idrogeno che possono arrivare a 11,93 Mtep nello scenario alta diffusione, 9,08 Mtep per lo scenario intermedio e 6,39 Mtep per lo scenario base. Nello scenario “alta diffusione” i consumi finali di idrogeno nell’industria ammontano a circa 3,71 Mtep, pari al 70% dei consumi complessivi attuali di gas naturale nei comparti industriali Hard-to-Abate.
DOMANDA E OFFERTA DI ENERGIA ELETTRICA IN ITALIA
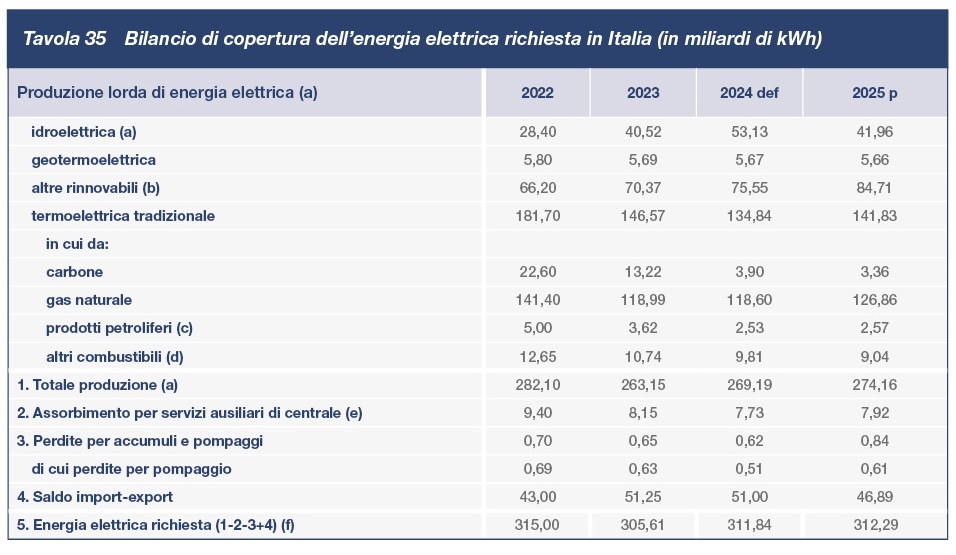
La richiesta di energia elettrica nel 2025 è stata pari a 312,3 TWh, sostanzialmente stabile rispetto all’anno precedente (+0,1%). La fonte termoelettrica tradizionale si conferma quella a maggior copertura del fabbisogno (141,8 TWh di produzione lorda), registrando un incremento del 5,2%, nel 2025, concentrato in valore assoluto nel gas naturale, in crescita rispetto all’anno precedente.
La fonte idroelettrica, dopo il dato record registrato nel 2024 con un incremento del 30,2%, ha subito una flessione del 20,3%, portandosi quasi ai livelli del 2023 (circa 44 TWh). Incremento da record per la produzione fotovoltaica (+9 TWh rispetto al 2024) che ha determinato una crescita del 25,0%. Complessivamente le fonti rinnovabili hanno costituito circa il 48% di copertura della produzione lorda. Di seguito il dettaglio dei valori per l’anno 2025 a confronto con gli anni a partire dal 2022.
Infine, nel 2025 i consumi elettrici industriali hanno registrato una flessione, chiudendo l’anno a -0,7% rispetto al 2024. La contrazione tendenziale dell’IMCEI (Indice Mensile dei Consumi Elettrici Industriali) è stata determinata da una prima parte dell’anno caratterizzata da variazioni mensili negative (a eccezione del mese di maggio) con il picco minimo a febbraio. La ripresa, iniziata a settembre, ha fatto registrare variazioni mensili sempre positive, ma non è stata sufficiente, tuttavia, a chiudere l’anno in crescita.
Tra i comparti che compongono l’IMCEI, sono risultati in crescita quelli della Meccanica (+5,1%), della Siderurgia (+3,7%), dell’Alimentare (+3,6%) e del Cemento, calce e gesso (+2,3%). Tra i settori che hanno registrato cali più significativi troviamo i Metalli non ferrosi (-9,9%), la Cartaria (-8,4%) e la Chimica (-7,1%).